Jakarta, CNN Indonesia -- Gaji Rp8 juta per bulan mungkin terdengar cukup untuk memenuhi kebutuhan sehari-hari. Namun, ketika bicara soal membeli rumah, angka itu bisa terasa jauh lebih kecil dibandingkan harga properti yang terus bergerak naik.
Apalagi jika rumah yang diincar berada di Jakarta. Harga tanah yang tinggi membuat rumah tapak dengan lokasi strategis semakin sulit dijangkau, sementara pindah ke kawasan penyangga berarti harus siap dengan konsekuensi jarak dan biaya perjalanan ke tempat kerja.
Di sisi lain, menyewa tempat tinggal juga bukan berarti tanpa biaya. Uang sewa harus terus dikeluarkan setiap bulan, sementara rumah yang dibeli melalui KPR setidaknya dapat menjadi aset dalam jangka panjang meski pembayarannya harus dilakukan bertahun-tahun.
ADVERTISEMENT
SCROLL TO CONTINUE WITH CONTENT
Lantas, dengan penghasilan Rp8 juta per bulan, apakah membeli rumah masih masuk akal?
Perencana keuangan Mitra Rencana Edukasi (MRE) Andi Nugroho mengatakan pembelian rumah dengan penghasilan Rp8 juta masih realistis. Namun, keputusan membeli rumah atau menyewa terlebih dahulu bergantung pada kemampuan finansial, preferensi, serta situasi masing-masing.
"Kalau membeli rumah walau bukan impian masih realistis. Bila ditanya mana yang lebih bijak, akan sangat tergantung pada kemampuan finansial, preferensi, situasi dan kondisi masing-masing," kata Andi kepada CNNIndonesia.com, Kamis (27/8).
Menurutnya, pekerja yang kerap dipindahkan ke kota berbeda dapat lebih bijak menunda pembelian rumah. Sebab, kepemilikan rumah juga membawa kebutuhan pemeliharaan, terutama ketika pemiliknya tinggal di kota lain.
[Gambas:Youtube]
Sewa Dekat Kantor atau KPR Jauh?
Menurut Andi, perbandingan biaya tempat tinggal tak cukup hanya melihat harga sewa dan cicilan KPR. Jarak ke kantor dan biaya transportasi juga perlu dihitung.
Ia memberikan ilustrasi: sewa tempat tinggal dekat kantor bisa mencapai Rp3 juta per bulan, tetapi biaya transportasi nyaris nol karena dapat ditempuh dengan berjalan kaki. Waktu perjalanan sekitar 15 menit.
Sementara itu, rumah yang lebih jauh bisa memiliki cicilan KPR Rp1,5 juta per bulan. Biaya transportasi menggunakan KRL dan TransJakarta sekitar Rp7.500 per hari atau Rp165 ribu per bulan, tetapi waktu perjalanan bisa mencapai 1,5-2 jam.
"Meskipun sewa rumah dekat kantor perbulan lebih mahal dibandingkan dengan KPR rumah yang lokasinya jauh dari kantor, namun punya keunggulan waktu perjalanan yang jauh lebih singkat sehingga lebih bisa lebih less-stressed," ujar Andi.
Sebaliknya, KPR di lokasi yang lebih jauh memberikan keuntungan berupa pengeluaran bulanan yang lebih rendah, rumah yang berpotensi lebih luas, sekaligus aset yang nantinya menjadi milik sendiri.
Karena itu, menurut Andi, pilihan paling efisien kembali pada prioritas masing-masing, apakah mengejar kepemilikan rumah atau mengutamakan waktu perjalanan dan tingkat kelelahan yang lebih rendah.
Batas Cicilan dan Target DP
Untuk menjaga keuangan tetap sehat, Andi menyebut batas maksimal cicilan KPR adalah 30 persen dari penghasilan. Dengan gaji Rp8 juta, cicilan maksimal berada di sekitar Rp2,4 juta per bulan.
Sementara untuk menyiapkan DP, ia menyarankan menyisihkan 10-20 persen dari penghasilan setiap bulan. Lamanya menabung akan bergantung pada harga rumah yang ditargetkan.
Soal lokasi, Andi menilai rumah seharga Rp200 juta- Rp300 juta masih mungkin ditemukan di Jakarta. Namun, calon pembeli kemungkinan harus menerima rumah berukuran kecil atau berada di kawasan padat dan gang yang sulit dilalui mobil.
"Perkiraan saya masih ada, namun kemungkinan ukurannya kecil dan lokasinya berada di pemukiman padat dan didalam gang yang tdk mungkin dilewati mobil," katanya.
Sementara di kawasan penyangga Jabodetabek, peluang mendapatkan rumah dengan harga serupa lebih terbuka, termasuk rumah dengan ukuran lebih besar dan lingkungan yang lebih lega. Konsekuensinya, jarak menuju tempat kerja menjadi lebih jauh.
Senada dengan Andi, perencana keuangan Mike Rini Sutikno menilai pekerja dengan gaji Rp8 juta masih memiliki peluang membeli rumah. Menurutnya, persoalan utama justru sering kali berada pada ekspektasi terhadap rumah pertama.
Menurut Mike, anak muda kerap merasa tidak mampu membeli rumah karena melihat harga properti terus melonjak sementara pendapatan tidak tumbuh secepat harga rumah. Padahal, rumah pertama tidak harus langsung menjadi rumah ideal.
Ia menilai saat ini rumah dengan luas besar, dua lantai, banyak kamar dan berada di tengah kota tentu sulit dijangkau dengan gaji Rp8 juta.
"Kalau rumah pertama saran saya kita pandang sebagai semacam kayak batu loncatan lah. Jadi first try-nya kita gitu, kita harus melampaui fase rumah pertama ini dulu ya," ujar Mike.
Menurutnya, rumah pertama juga dapat dipandang sebagai bagian dari strategi membangun aset, bukan sekadar tempat tinggal.
Kunci Pilah-pilah Hunian
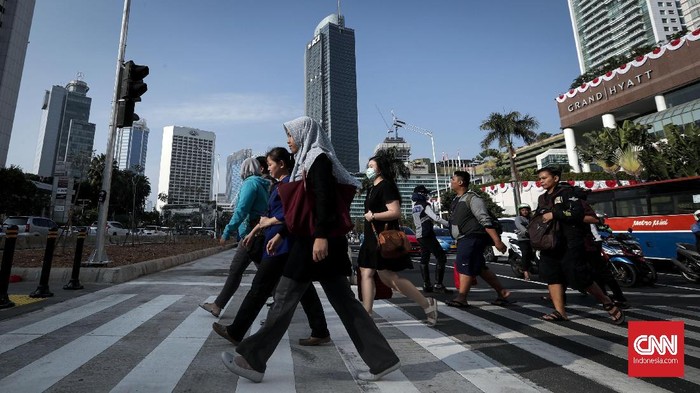
Dengan gaji Rp8 juta, membeli rumah di Jakarta masih mungkin. Pertimbangkan biaya sewa, cicilan KPR dan lokasi untuk keputusan yang bijak. (FOTO:CNN Indonesia/Safir Makki).
Kapan Lebih Baik KPR?
Mike menilai KPR dapat menjadi pilihan jika calon pembeli sudah memiliki dana DP dan dana darurat. Ia membandingkannya dengan biaya sewa yang terus keluar setiap bulan tanpa menghasilkan kepemilikan aset.
Sebagai ilustrasi, jika biaya sewa Rp20 juta per tahun, dalam lima tahun pengeluaran mencapai Rp100 juta. Jika dana tersebut dialokasikan untuk DP dan cicilan KPR, dalam periode yang sama pemilik setidaknya sudah memiliki aset rumah meski cicilannya belum lunas.
Namun, ia mengingatkan bahwa KPR tetap harus disesuaikan dengan kemampuan membayar.
Untuk gaji Rp8 juta, Mike menggunakan batas cicilan maksimal 30 persen atau sekitar Rp2,4 juta per bulan. Sementara DP ideal berada di kisaran 10-20 persen dari harga rumah.
Ia juga menyarankan target mengumpulkan DP tidak lebih dari dua tahun. Untuk gaji Rp8 juta, misalnya, 30 persen penghasilan atau Rp2,4 juta dapat langsung disisihkan setiap bulan.
Jika dilakukan selama 24 bulan, tabungan pokok mencapai Rp57,6 juta. Jumlah tersebut dapat ditambah 50-100 persen THR atau bonus tahunan sehingga menurut perhitungannya bisa mencapai sekitar Rp70 juta-Rp80 juta dalam dua tahun.
Dana tersebut juga perlu memperhitungkan biaya lain di luar DP, seperti booking fee, BPHTB, asuransi, notaris, dan biaya pengikatan kredit di bank.
[Gambas:Photo CNN]
Pilihan Rumah untuk Gaji Rp8 Juta
Untuk Jakarta, Mike menilai rumah tapak cukup sulit dijangkau dengan batas cicilan Rp2,4 juta. Salah satu alternatifnya adalah rumah susun bersubsidi atau rusunami.
Sementara bagi yang mengincar rumah tapak, kawasan Bodetabek lebih realistis. Ia mencontohkan rumah subsidi melalui skema FLPP dengan harga sekitar Rp180 juta.
Dengan ilustrasi DP 1 persen atau sekitar Rp1,8 juta dan asumsi cicilan sekitar Rp1,18 juta per bulan untuk tenor 20 tahun, cicilan tersebut berada di sekitar 15 persen dari gaji Rp8 juta.
Selain rumah subsidi, tersedia pula opsi rumah komersial di kisaran Rp300 juta-Rp350 juta. Dengan DP 10 persen atau sekitar Rp30 juta-Rp35 juta. Cicilan diperkirakan berkisar Rp2 juta-Rp2,4 juta per bulan untuk tenor 15-20 tahun, tergantung skema bunga dan bank.
Untuk lokasi, Mike menyebut kawasan penyangga seperti Bogor, Depok, dan Bekasi, terutama yang masih memiliki akses transportasi publik seperti KRL, sebagai area yang dapat dipertimbangkan.
"Kalau saya lihat kuncinya berarti lokasi, lokasi di Bodetabek yang terintegrasi yang dekat dengan transportasi publik sehingga produktivitas kerja tetap terjaga ya budget juga tetap terjaga jadi memiliki rumah impian tercapai dan kita tetap bisa menghemat biaya transportasinya," pungkasnya.
Dengan demikian, gaji Rp8 juta bukan penghalang mutlak untuk membeli rumah. Kuncinya bukan memaksakan rumah impian sejak awal, melainkan menyesuaikan harga, lokasi, DP, cicilan, dan biaya hidup dengan kemampuan finansial.
[Gambas:Video CNN]


