Strong Dollar Menghantam Rupiah, Apa yang Harus Dilakukan RI?
Laurent Nabila Zahra Tanjung | CNN Indonesia
Selasa, 29 Sep 2026 07:22 WIB
Bagikan:
URL berhasil disalin
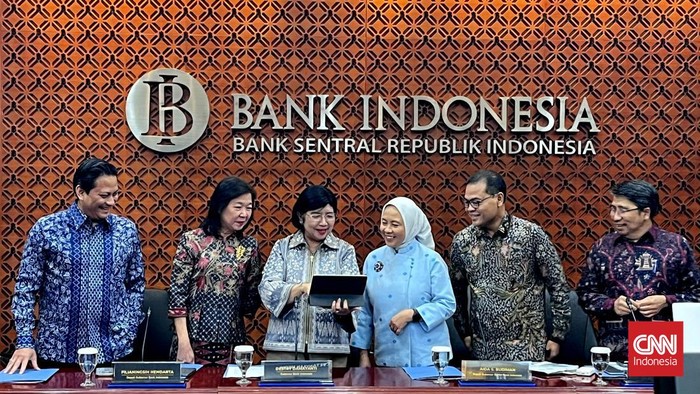
Penguatan dolar AS jadi tantangan bagi Bank Indonesia, di tengah tren suku bunga tinggi The Fed dan inflasi global memengaruhi rupiah dan ekonomi Indonesia. (FOTO:CNN Indonesia/Hesti Rika).
Jakarta, CNN Indonesia --
Penguatan dolar AS atau strong dollar menjadi salah satu tantangan yang kembali disoroti Bank Indonesia (BI) di tengah tekanan terhadap rupiah. Kondisi itu terjadi ketika bank sentral AS The Federal Reserve (The Fed) menaikkan suku bunga 25 basis poin ke 3,75-4 persen dan masih membuka peluang kenaikan satu kali lagi pada kuartal IV 2026.
Gubernur BI Destry Damayanti mengatakan kenaikan suku bunga AS dan inflasi global yang mencapai 4,6 persen mendorong penguatan dolar terhadap mata uang dunia. Kondisi tersebut diperparah kenaikan harga minyak akibat konflik geopolitik.
"Belum lama ini The Fed juga menaikkan suku bunga 25 bps dan kami masih perkirakan satu kali lagi di kuartal IV. Ini mendorong penguatan pada dolar ke mata uang kuat lainnya, DXY capai 101,11, di Asia 96,26," ujar Destry dalam rapat kerja dengan Komisi XI DPR RI, Jakarta, Senin (28/9).
ADVERTISEMENT
SCROLL TO CONTINUE WITH CONTENT
Sebelumnya, Jumat (25/9) posisi rupiah berdasarkan Jakarta Interbank Spot Dollar Rate (JISDOR) berada di Rp17.917 per dolar AS. BI menilai kondisi global tersebut dapat memengaruhi neraca pembayaran dan stabilitas nilai tukar Indonesia.
Lantas, kondisi apa yang sebenarnya sedang dihadapi Indonesia? Apa dampak langsung dan tidak langsung strong dollar terhadap perekonomian? Serta bagaimana BI dan pemerintah seharusnya merespons tekanan tersebut, baik di jangka pendek maupun panjang?
Analis Senior Indonesia Strategic and Economic Action Institution (ISEAI) Ronny P. Sasmita mengatakan kondisi saat ini bukan hanya mencerminkan penguatan dolar AS, tetapi juga meningkatnya permintaan terhadap aset-aset berdenominasi dolar.
Menurutnya, kenaikan imbal hasil aset AS, ketidakpastian global, risiko geopolitik, dan kecenderungan investor mencari aset yang dianggap lebih aman mendorong permintaan terhadap dolar.
"Yang sedang kita hadapi adalah kombinasi antara strong dollar dan strong demand for dollar assets. Dolar AS menguat terhadap banyak mata uang karena yield aset AS meningkat, ketidakpastian global tinggi, risiko geopolitik meningkat, dan investor cenderung mencari aset yang dianggap lebih aman," kata Ronny kepada CNNIndonesia.com, Senin (28/9).
Ia menilai kondisi tersebut merupakan external shock yang cukup kuat bagi Indonesia. Namun, tekanan global tidak berarti faktor domestik dapat diabaikan.
Menurut Ronny, persepsi terhadap kondisi fiskal, neraca eksternal, dan kredibilitas kebijakan tetap menentukan seberapa besar tekanan global akan diteruskan ke rupiah.
Dampak paling cepat, kata dia, terlihat dari kenaikan harga barang dan input impor. Indonesia masih bergantung pada impor energi, bahan baku, barang modal, dan berbagai kebutuhan produksi.
Ketika dolar menguat, harga barang tersebut dalam rupiah ikut meningkat. Tekanan menjadi lebih besar ketika pelemahan rupiah terjadi bersamaan dengan kenaikan harga minyak dunia.
"Kalau harga minyak global juga tinggi, tekanannya menjadi dobel, di mana harga komoditas naik sekaligus rupiah melemah," ujarnya.
Dolar yang menguat juga meningkatkan beban kewajiban dalam valuta asing, baik pemerintah maupun korporasi. Investor asing berpotensi melakukan penyesuaian portofolio dari aset negara berkembang ke aset dolar.
Kondisi tersebut dapat menekan rupiah, pasar surat berharga negara (SBN), dan saham. Biaya lindung nilai atau hedging valuta asing serta pembiayaan eksternal juga berpotensi meningkat.
Namun, dampaknya tidak sepenuhnya negatif. Eksportir yang menerima pendapatan dalam dolar dapat memperoleh penerimaan rupiah lebih besar, terutama ketika harga komoditas ekspor masih kuat.
"Strong dollar menciptakan redistribusi dampak. Eksportir tertentu bisa mendapatkan windfall, sementara importir dan sektor yang sangat bergantung pada input impor menghadapi tekanan biaya," jelas Ronny.
Dalam jangka pendek, Ronny menilai tugas utama BI adalah mencegah pelemahan rupiah berubah menjadi depresiasi yang tidak terkendali atau memunculkan ekspektasi pelemahan secara terus-menerus.
Karena itu, kombinasi intervensi di pasar spot, domestic non-deliverable forward (DNDF), non-deliverable forward (NDF), operasi moneter, serta instrumen untuk menarik arus modal masuk masih relevan.
Meskipun begitu, Bank Sentral dinilai tidak perlu mempertahankan level tertentu secara kaku.
"Yang lebih penting adalah menjaga stabilitas volatilitas dan memastikan pasar valas tetap berfungsi," kata Ronny.
Ia menilai posisi cadangan devisa Indonesia masih memberikan ruang bagi BI untuk menghadapi tekanan eksternal. Cadangan devisa tercatat sekitar US$146,5 miliar pada akhir Agustus 2026 atau setara 5,4 bulan impor.
Di sisi lain, pemerintah tidak bisa menyerahkan seluruh beban stabilisasi rupiah kepada BI. Pemerintah perlu menjaga kredibilitas fiskal, memperkuat penerimaan devisa, mempercepat ekspor bernilai tambah, menarik investasi asing langsung yang menghasilkan devisa, serta mengurangi ketergantungan terhadap impor energi.
Menurut Ronny, tekanan strong dollar juga perlu dilihat sebagai momentum untuk mengurangi ketergantungan struktural terhadap dolar AS.
Caranya bukan dengan melawan dolar, melainkan memperkuat fundamental ekonomi. Langkah tersebut dapat dilakukan melalui peningkatan ekspor bernilai tambah, pendalaman pasar keuangan rupiah, perluasan transaksi menggunakan mata uang lokal atau local currency transaction (LCT), serta penguatan industri substitusi impor yang ekonomis.
"Jadi saya melihat strong dollar sebagai stress test bagi ketahanan ekonomi Indonesia. Kalau fundamental kita kuat, tekanan kurs akan menjadi shock yang bisa dikelola. Tetapi kalau kita terlalu bergantung pada impor, capital inflow jangka pendek dan penerimaan komoditas mentah, strong dollar akan memperlihatkan titik-titik kerentanan kita," ujar Ronny.
Sementara itu, Ekonom Universitas Andalas Syafruddin Karimi melihat penguatan dolar saat ini sebagai kombinasi antara kenaikan suku bunga AS, ekspektasi kebijakan moneter global yang tetap tinggi dalam waktu lebih lama, dan meningkatnya risiko geopolitik.
Menurutnya, kondisi tersebut pada dasarnya merupakan perubahan persepsi terhadap risiko global. Ketika imbal hasil aset dolar meningkat, investor akan meminta kompensasi lebih besar untuk memegang aset negara berkembang.
"Ini bukan sekadar cerita dolar kuat, tetapi perubahan harga risiko global. Ketika return aset dolar naik, investor meminta kompensasi lebih besar untuk memegang aset emerging market," kata Syafruddin.
Ia menilai Indonesia tengah menghadapi tekanan tambahan karena kebutuhan devisa untuk impor energi meningkat ketika harga minyak dunia juga tinggi.
Dalam jangka pendek, dampaknya tidak berhenti pada nilai tukar. Pelemahan rupiah dapat meningkatkan biaya energi, bahan baku, dan barang modal, sekaligus mendorong inflasi impor.
Investor asing juga memperhitungkan potensi depresiasi rupiah ketika menempatkan dana di SBN. Akibatnya, imbal hasil yang diminta investor dapat meningkat.
Jika tekanan berlangsung lebih lama, dampaknya dapat merembet ke sektor riil. Perusahaan bisa menaikkan harga atau menekan margin untuk menyerap kenaikan biaya. Rumah tangga berpotensi mengurangi konsumsi, perbankan lebih berhati-hati menyalurkan kredit, dan investasi dapat tertunda.
"Jika pertumbuhan ekonomi terus menciptakan kebutuhan dolar lebih cepat daripada kapasitas ekspor dan penerimaan devisa, depresiasi menjadi masalah struktural," ujar Syafruddin.
Karena itu, Syafruddin menilai BI perlu mempertahankan policy mix dan tidak menjadikan kenaikan suku bunga sebagai respons pertama setiap kali rupiah tertekan.
BI Rate yang kini berada di level 5,75 persen dinilai masih memberikan daya tarik bagi aset rupiah. Sementara inflasi umum 3,19 persen dan inflasi inti sekitar 2 persen memberikan ruang bagi BI untuk menggunakan instrumen yang lebih terarah.
"Prioritasnya ialah intervensi valas yang terukur, memperluas swap dan DNDF lindung nilai, memperdalam pasar uang-valas, memperkuat LCT, serta menjaga likuiditas agar stabilisasi kurs tidak memukul kredit terlalu keras," katanya.
Menurut Syafruddin, pemerintah juga perlu menangani sumber kebutuhan dolar. Hal itu dapat dilakukan dengan menekan ketergantungan impor energi, menjaga kredibilitas fiskal, mempercepat ekspor bernilai tambah, serta menarik investasi asing yang menghasilkan devisa.
Dalam jangka panjang, ketahanan rupiah akan sangat bergantung pada kemampuan Indonesia memperkuat sektor eksternal.
Ekspor manufaktur, investasi asing yang berorientasi ekspor, dan substitusi impor energi dapat mengurangi kerentanan terhadap gejolak dolar.
"Trade-off-nya jelas: suku bunga yang terlalu tinggi membantu rupiah tetapi menekan investasi dan pertumbuhan. Karena itu, keberhasilan kebijakan harus diukur dari stabilitas rupiah yang dicapai dengan biaya sekecil mungkin terhadap kredit, pekerjaan, dan pertumbuhan," pungkas Syafruddin.
Penguatan dolar AS atau strong dollar menjadi salah satu tantangan yang kembali disoroti Bank Indonesia (BI) di tengah tekanan terhadap rupiah. Kondisi itu terjadi ketika bank sentral AS The Federal Reserve (The Fed) menaikkan suku bunga 25 basis poin ke 3,75-4 persen dan masih membuka peluang kenaikan satu kali lagi pada kuartal IV 2026.
Gubernur BI Destry Damayanti mengatakan kenaikan suku bunga AS dan inflasi global yang mencapai 4,6 persen mendorong penguatan dolar terhadap mata uang dunia. Kondisi tersebut diperparah kenaikan harga minyak akibat konflik geopolitik.
"Belum lama ini The Fed juga menaikkan suku bunga 25 bps dan kami masih perkirakan satu kali lagi di kuartal IV. Ini mendorong penguatan pada dolar ke mata uang kuat lainnya, DXY capai 101,11, di Asia 96,26," ujar Destry dalam rapat kerja dengan Komisi XI DPR RI, Jakarta, Senin (28/9).
ADVERTISEMENT
SCROLL TO CONTINUE WITH CONTENT
Sebelumnya, Jumat (25/9) posisi rupiah berdasarkan Jakarta Interbank Spot Dollar Rate (JISDOR) berada di Rp17.917 per dolar AS. BI menilai kondisi global tersebut dapat memengaruhi neraca pembayaran dan stabilitas nilai tukar Indonesia.
Lantas, kondisi apa yang sebenarnya sedang dihadapi Indonesia? Apa dampak langsung dan tidak langsung strong dollar terhadap perekonomian? Serta bagaimana BI dan pemerintah seharusnya merespons tekanan tersebut, baik di jangka pendek maupun panjang?
Analis Senior Indonesia Strategic and Economic Action Institution (ISEAI) Ronny P. Sasmita mengatakan kondisi saat ini bukan hanya mencerminkan penguatan dolar AS, tetapi juga meningkatnya permintaan terhadap aset-aset berdenominasi dolar.
Menurutnya, kenaikan imbal hasil aset AS, ketidakpastian global, risiko geopolitik, dan kecenderungan investor mencari aset yang dianggap lebih aman mendorong permintaan terhadap dolar.
"Yang sedang kita hadapi adalah kombinasi antara strong dollar dan strong demand for dollar assets. Dolar AS menguat terhadap banyak mata uang karena yield aset AS meningkat, ketidakpastian global tinggi, risiko geopolitik meningkat, dan investor cenderung mencari aset yang dianggap lebih aman," kata Ronny kepada CNNIndonesia.com, Senin (28/9).
Ia menilai kondisi tersebut merupakan external shock yang cukup kuat bagi Indonesia. Namun, tekanan global tidak berarti faktor domestik dapat diabaikan.
Menurut Ronny, persepsi terhadap kondisi fiskal, neraca eksternal, dan kredibilitas kebijakan tetap menentukan seberapa besar tekanan global akan diteruskan ke rupiah.
Dampak paling cepat, kata dia, terlihat dari kenaikan harga barang dan input impor. Indonesia masih bergantung pada impor energi, bahan baku, barang modal, dan berbagai kebutuhan produksi.
Ketika dolar menguat, harga barang tersebut dalam rupiah ikut meningkat. Tekanan menjadi lebih besar ketika pelemahan rupiah terjadi bersamaan dengan kenaikan harga minyak dunia.
"Kalau harga minyak global juga tinggi, tekanannya menjadi dobel, di mana harga komoditas naik sekaligus rupiah melemah," ujarnya.
Dolar yang menguat juga meningkatkan beban kewajiban dalam valuta asing, baik pemerintah maupun korporasi. Investor asing berpotensi melakukan penyesuaian portofolio dari aset negara berkembang ke aset dolar.
Kondisi tersebut dapat menekan rupiah, pasar surat berharga negara (SBN), dan saham. Biaya lindung nilai atau hedging valuta asing serta pembiayaan eksternal juga berpotensi meningkat.
Namun, dampaknya tidak sepenuhnya negatif. Eksportir yang menerima pendapatan dalam dolar dapat memperoleh penerimaan rupiah lebih besar, terutama ketika harga komoditas ekspor masih kuat.
"Strong dollar menciptakan redistribusi dampak. Eksportir tertentu bisa mendapatkan windfall, sementara importir dan sektor yang sangat bergantung pada input impor menghadapi tekanan biaya," jelas Ronny.
Dalam jangka pendek, Ronny menilai tugas utama BI adalah mencegah pelemahan rupiah berubah menjadi depresiasi yang tidak terkendali atau memunculkan ekspektasi pelemahan secara terus-menerus.
Karena itu, kombinasi intervensi di pasar spot, domestic non-deliverable forward (DNDF), non-deliverable forward (NDF), operasi moneter, serta instrumen untuk menarik arus modal masuk masih relevan.
Meskipun begitu, Bank Sentral dinilai tidak perlu mempertahankan level tertentu secara kaku.
"Yang lebih penting adalah menjaga stabilitas volatilitas dan memastikan pasar valas tetap berfungsi," kata Ronny.
Ia menilai posisi cadangan devisa Indonesia masih memberikan ruang bagi BI untuk menghadapi tekanan eksternal. Cadangan devisa tercatat sekitar US$146,5 miliar pada akhir Agustus 2026 atau setara 5,4 bulan impor.
Beban Jaga Rupiah Tak Hanya Milik Bank Indonesia
Penguatan dolar AS jadi tantangan bagi Bank Indonesia, di tengah tren suku bunga tinggi The Fed dan inflasi global memengaruhi rupiah dan ekonomi Indonesia. (FOTO:CNN Indonesia/Laurent Nabila Zahra Tanjung).
Di sisi lain, pemerintah tidak bisa menyerahkan seluruh beban stabilisasi rupiah kepada BI. Pemerintah perlu menjaga kredibilitas fiskal, memperkuat penerimaan devisa, mempercepat ekspor bernilai tambah, menarik investasi asing langsung yang menghasilkan devisa, serta mengurangi ketergantungan terhadap impor energi.
Menurut Ronny, tekanan strong dollar juga perlu dilihat sebagai momentum untuk mengurangi ketergantungan struktural terhadap dolar AS.
Caranya bukan dengan melawan dolar, melainkan memperkuat fundamental ekonomi. Langkah tersebut dapat dilakukan melalui peningkatan ekspor bernilai tambah, pendalaman pasar keuangan rupiah, perluasan transaksi menggunakan mata uang lokal atau local currency transaction (LCT), serta penguatan industri substitusi impor yang ekonomis.
"Jadi saya melihat strong dollar sebagai stress test bagi ketahanan ekonomi Indonesia. Kalau fundamental kita kuat, tekanan kurs akan menjadi shock yang bisa dikelola. Tetapi kalau kita terlalu bergantung pada impor, capital inflow jangka pendek dan penerimaan komoditas mentah, strong dollar akan memperlihatkan titik-titik kerentanan kita," ujar Ronny.
Sementara itu, Ekonom Universitas Andalas Syafruddin Karimi melihat penguatan dolar saat ini sebagai kombinasi antara kenaikan suku bunga AS, ekspektasi kebijakan moneter global yang tetap tinggi dalam waktu lebih lama, dan meningkatnya risiko geopolitik.
Menurutnya, kondisi tersebut pada dasarnya merupakan perubahan persepsi terhadap risiko global. Ketika imbal hasil aset dolar meningkat, investor akan meminta kompensasi lebih besar untuk memegang aset negara berkembang.
"Ini bukan sekadar cerita dolar kuat, tetapi perubahan harga risiko global. Ketika return aset dolar naik, investor meminta kompensasi lebih besar untuk memegang aset emerging market," kata Syafruddin.
Ia menilai Indonesia tengah menghadapi tekanan tambahan karena kebutuhan devisa untuk impor energi meningkat ketika harga minyak dunia juga tinggi.
Dalam jangka pendek, dampaknya tidak berhenti pada nilai tukar. Pelemahan rupiah dapat meningkatkan biaya energi, bahan baku, dan barang modal, sekaligus mendorong inflasi impor.
Investor asing juga memperhitungkan potensi depresiasi rupiah ketika menempatkan dana di SBN. Akibatnya, imbal hasil yang diminta investor dapat meningkat.
Jika tekanan berlangsung lebih lama, dampaknya dapat merembet ke sektor riil. Perusahaan bisa menaikkan harga atau menekan margin untuk menyerap kenaikan biaya. Rumah tangga berpotensi mengurangi konsumsi, perbankan lebih berhati-hati menyalurkan kredit, dan investasi dapat tertunda.
"Jika pertumbuhan ekonomi terus menciptakan kebutuhan dolar lebih cepat daripada kapasitas ekspor dan penerimaan devisa, depresiasi menjadi masalah struktural," ujar Syafruddin.
Karena itu, Syafruddin menilai BI perlu mempertahankan policy mix dan tidak menjadikan kenaikan suku bunga sebagai respons pertama setiap kali rupiah tertekan.
BI Rate yang kini berada di level 5,75 persen dinilai masih memberikan daya tarik bagi aset rupiah. Sementara inflasi umum 3,19 persen dan inflasi inti sekitar 2 persen memberikan ruang bagi BI untuk menggunakan instrumen yang lebih terarah.
"Prioritasnya ialah intervensi valas yang terukur, memperluas swap dan DNDF lindung nilai, memperdalam pasar uang-valas, memperkuat LCT, serta menjaga likuiditas agar stabilisasi kurs tidak memukul kredit terlalu keras," katanya.
Menurut Syafruddin, pemerintah juga perlu menangani sumber kebutuhan dolar. Hal itu dapat dilakukan dengan menekan ketergantungan impor energi, menjaga kredibilitas fiskal, mempercepat ekspor bernilai tambah, serta menarik investasi asing yang menghasilkan devisa.
Dalam jangka panjang, ketahanan rupiah akan sangat bergantung pada kemampuan Indonesia memperkuat sektor eksternal.
Ekspor manufaktur, investasi asing yang berorientasi ekspor, dan substitusi impor energi dapat mengurangi kerentanan terhadap gejolak dolar.
"Trade-off-nya jelas: suku bunga yang terlalu tinggi membantu rupiah tetapi menekan investasi dan pertumbuhan. Karena itu, keberhasilan kebijakan harus diukur dari stabilitas rupiah yang dicapai dengan biaya sekecil mungkin terhadap kredit, pekerjaan, dan pertumbuhan," pungkas Syafruddin.