Jakarta, CNN Indonesia -- Paylater alias bayar nanti tengah 'ngetren' di masyarakat. Layanan ini tengah marak ditawarkan oleh sejumlah marketplace di Indonesia, sebut saja Traveloka, Shopee, hingga Gojek Indonesia.
Paylater adalah layanan pinjam dana dari marketplace kepada penggunanya untuk membeli suatu barang atau jasa. CFP Learning & Development Manager Advisors Alliance Group Indonesia Andy Nugroho mengatakan marketplace akan menalangi dulu pembayaran barang atau jasa yang dibeli pengguna.
Setelah terpakai, baru pengguna membayar kembali dana yang dipinjam dengan tambahan bunga sesuai perjanjian. Pembayarannya bisa langsung maupun cicil dengan jangka waktu tertentu.
ADVERTISEMENT
SCROLL TO CONTINUE WITH CONTENT
"Di akhir bulan baru kita akan ditagih sejumlah dana pinjaman dan bunganya. Jadi kita diutangin dulu, terus bayar, tapi bayarnya bisa cicil," ungkap Andy kepada CNNIndonesia.com, Kamis (7/10).
Singkatnya, bisa dibilang model layanan ini seperti halnya pinjol alias pinjaman online. Sebab, ada bunga dan tenor pinjaman tertentu.
Begitu pula bila ada keterlambatan pengembalian dana, bisa kena tambahan denda administrasi. Tapi, menurut Pendiri sekaligus Direktur OneShildt Financial Planning Budi Raharjo, Paylater bisa jadi lebih aman ketimbang pinjol ilegal.
Sebab yang sudah-sudah, cicilan Paylater tidak diikuti dengan teror bahkan intimidasi seperti halnya pinjol ilegal yang kasusnya terus muncul di masyarakat.
"Karena e-commerce ini kan legal, dari segi struktur bunga juga lebih terstruktur, limitnya bisa ditata, lebih bisa dikalkulasi, jadi beda dengan pinjol yang lebih cash loan dan bunganya lebih tinggi," kata Budi.
Lalu, apa wajar dan bijak menggunakan Paylater?
Menurut Andy, penggunaan Paylater sejatinya wajar saja asal sesuai kebutuhan dan mendesak. Misalnya, orang tua mendadak sakit dan perlu dijenguk di kampung halaman, tapi pengeluaran sedang banyak dan tidak ada dana darurat dan kartu kredit.
Maka boleh saja menggunakan Paylater dulu untuk memesan tiket pulang kampung karena sedang mendesak. "Asal setelah itu dipastikan kita bisa bayar dengan penghasilan kita atau gaji kita di akhir bulan nanti misalnya, bahkan ini bisa dicicil. Buat saya, kalau seperti itu masih oke," ujarnya.
Nah, yang tidak boleh adalah menggunakan Paylater untuk pengeluaran yang bersifat 'gengsi', misalnya demi membeli gadget yang baru keluar di pasar. Padahal, gadget Anda sebenarnya masih sangat baik, tapi demi gengsi jadi ingin beli dan pakai Paylater.
Selain itu, penghasilan untuk pengeluaran yang bersifat kebutuhan pokok jadi tersendat karena harus bayar cicilan Paylater untuk gadget tadi. Begitu juga dengan gengsi ingin mengunjungi banyak destinasi wisata.
"Ada orang yang bilang YOLO, you only live once, hidup cuma sekali, harus dinikmati dengan melihat destinasi wisata yang harus dikunjungi sebelum meninggal. Nah, kadang kita terjebak sama hal-hal seperti ini, tanpa pikir panjang, beli tiket, bayar pakai Paylater. Menurut saya ini yang kurang tepat karena hanya keinginan saja, gaya hidup, bukan kebutuhan," jelasnya.
Senada, Budi mengatakan Paylater sebenarnya wajar-wajar saja untuk digunakan. Tapi, penggunaannya harus dilakukan dengan bijak.
Misalnya, menggunakan untuk pinjaman produktif. Contohnya, Anda seorang pemilik toko di marketplace dan ingin menambah perlengkapan untuk menunjang usaha, misal laptop.
Lalu, Anda meminjam dana ke marketplace melalui Paylater. Tujuannya, agar pengeluaran untuk modal usaha tidak keluar dalam satu waktu dengan jumlah besar, sehingga arus kas bisnis lebih tertata.
"Kalau untuk hal produktif tentu boleh saja, asal perlu dipastikan cash flow untuk bayar cicilannya ke depan ada, karena Paylater ini kan sebenarnya utang," ucap Budi.
Tapi nyatanya, penggunaan Paylater banyak untuk pengeluaran konsumtif. Misalnya, membeli makan, belanja, hingga memesan tiket pesawat dan kamar hotel untuk liburan.
Menurut Budi, jenis-jenis pengeluaran seperti ini yang perlu dikaji dengan matang. Misalnya, belanja kompor karena kompor lama rusak.
Belanja seperti ini bisa saja lebih bijak ketimbang tidak masak sama sekali dan mengandalkan pemesanan makanan jadi yang secara nominal pengeluaran ternyata bisa lebih besar ketimbang beli kompor dan bahan makanan sehari-hari.
"Misal kompor rusak, harus belanja, tapi tidak ada dana darurat, ini karena urgent, daripada tidak masak, mending beli kompor yang murah, lalu dibayar cicil dengan Paylater dari e-commerce, ya jadi bisa bermanfaat untuk atasi masalah tanpa bebankan cash flow," terangnya.
[Gambas:Video CNN]
Untung dan Rugi Paylater
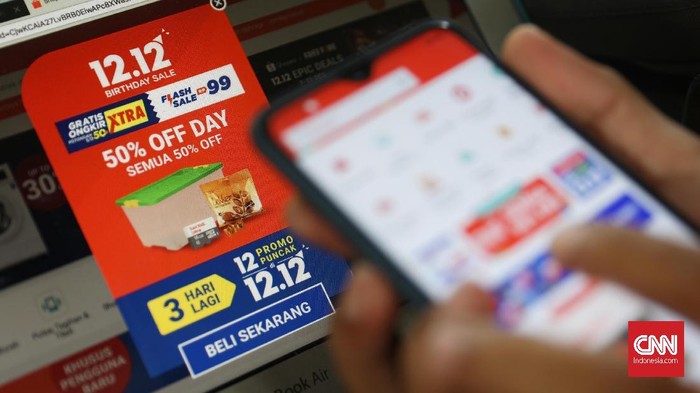
Paylater alias bayar nanti tengah 'ngetren' di masyarakat. Ilustrasi. (CNN Indonesia/Safir Makki).
Untung Rugi Paylater
Kendati boleh saja digunakan, tapi menurut Andy, Paylater memiliki untung rugi. Untungnya, Anda bisa mendapatkan pinjaman dana tanpa syarat yang terlalu banyak seperti halnya kredit dari bank.
Untuk Anda yang tak punya kartu kredit, tentu ini bisa dijadikan alternatif pinjaman tanpa terikat secara permanen seperti halnya kartu kredit. Peminjaman bisa hanya dilakukan sekali, dua kali jika ada kebutuhan saja.
"Keuntungan lain pastinya instant money karena ditalangi dulu tapi kita bisa mendapatkan apa yang dibutuhkan dengan segera," kata Andy.
Sementara dari sisi rugi, menurutnya, Paylater sejatinya sama saja dengan berutang. Jadi, Anda bisa mendapatkan pinjaman dana, tapi tetap disertai dengan bunga pinjaman.
Artinya, secara nominal, pembelian barang atau jasa menggunakan Paylater tetap lebih mahal ketimbang beli tunai maupun kartu kredit. Sebab, beberapa kartu kredit justru sering memberi fasilitas bunga nol persen asal bayar tepat waktu.
"Di awal mungkin terasa ringan, tapi pas diakumulasi dengan bunganya ternyata jadi lebih besar. Sementara kartu kredit, kalau di akhir bulan langsung bayar, kita bisa tidak kena bunga sama sekali, sedangkan Paylater walau bayar di akhir bulan, tapi sudah termasuk bunganya," ucapnya.
Selain itu, menurutnya, penggunaan Paylater sangat mudah menggoda penggunanya menjadi konsumtif. Apalagi kalau tidak bisa mengendalikan diri dan tidak punya perencanaan keuangan yang matang.
Di sisi lain, Andy menilai Paylater tidak serta merta punya manfaat untuk pengelolaan arus kas yang baik. Namun, jika ada kebutuhan mendesak bisa dijadikan solusi.
Tips Pakai Paylater
Budi membagi tips untuk menggunakan Paylater. Pertama, hanya digunakan saat ada keperluan mendesak dan penting karena tetap ada bunga atau biaya administrasi tambahan dari pokok pinjaman.
Kedua, pastikan Anda punya dana di kemudian hari untuk membayar cicilannya, misalnya dari gaji di akhir bulan. Ukur juga kemampuan membayar Anda untuk jangka waktu berapa lama, misal satu bulan, tiga bulan, atau sampai 12 bulan.
"Jadi ketika mesti mencicil, ada kemampuan untuk membayarnya, misal 10 persen dari income bisa tidak tutup cicilan Paylater ini nanti," tutur Budi.
Ketiga, jangan ambil Paylater kedua sebelum melunasi yang pertama. Tujuannya agar beban cicilan atau utang tidak menumpuk, maka buatlah prioritas pengeluaran.
Keempat, jangan mudah tergiur bila sudah menyelesaikan cicilan Paylater. Jadilah pengguna Paylater yang bijak.
[Gambas:Video CNN]


