Terpikat Bunga Simpanan 'Selangit' di Bank Digital
Mochammad Ryan Hidayatullah | CNN Indonesia
Selasa, 31 Jan 2023 17:53 WIB
Bagikan:
URL berhasil disalin
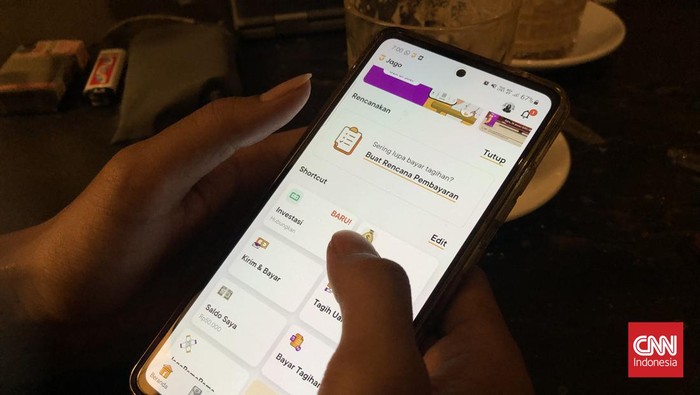
Bank digital menawarkan bunga simpanan yang cukup tinggi jika dibandingkan bank konvensional lainnya. (CNN Indonesia/Ryan Hidayatullah).
Jakarta, CNN Indonesia --
Bank digital kian menjamur di Indonesia. Perlahan, bank-bank digital tersebut akan menggeser jumlah nasabah bank konvensional. Apalagi, bank digital menawarkan bunga simpanan yang cukup tinggi jika dibandingkan bank konvensional lainnya.
Tingginya bunga simpanan menjadi alasan Rivki (33) yang memutuskan menjadi nasabah bank digital pada pertengahan 2021. Sebab, semenjak menjadi nasabah bank digital, ia tak lagi pusing soal mengatur keuangan.
Dari sekian banyak bank digital, Rivki memilih bank Jago sebagai tempat untuk menyimpan pundi-pundi hasil kerjanya. Ia mengaku, semenjak menjadi nasabah bank Jago, gaji yang dulu cuma 'numpang lewat' kini bisa ditabung dan dialokasikan untuk memenuhi kebutuhan bulanannya.
Sebelum memilih Bank Jago, Rivki sempat mencoba beberapa bank digital lain yang sudah eksis.
"Ini (bank digital) sepertinya kebutuhan saya dan kebutuhan mungkin sebagian orang juga," cerita Rivki pada akhir Desember 2022 lalu.
Rivki mengatakan harus mengalokasikan gajinya untuk beberapa keperluan, seperti kiriman untuk orang tua, biaya pendidikan sang adik, biaya kost, bayar tagihan pulsa, bayar listrik, dan investasi.
Fitur Rencanakan Bank Jago menjadi andalan Rivki. Melalui fasilitas tersebut, gaji Rivki langsung tersalurkan ke beberapa pos pembayaran tersebut.
Terlebih, Bank Jago pun telah terhubung dengan aplikasi reksadana Bibit. Fitur Rencanakan jua bisa mengatur alokasi investasi rutin pada aplikasi tersebut karena sudah menjadi bagian dari ekosistem Bank Jago. Dengan begitu, ia tidak lagi khawatir lupa membayar karena semuanya sudah diatur.
"Jadi gak boros dan tujuan menabung itu tercapai," imbuh Rivki.
Fitur lain yang dimanfaatkan olehnya adalah 'kantong'. Fitur ini memudahkan ketika harus melakukan review budget. Nasabah tidak perlu melakukan pencatatan manual dan dapat memantau semua dalam satu aplikasi.
Pada saat bersamaan, Rivki bisa punya banyak rekening yang bebas biaya admin karena setiap Kantong Jago punya nomor Kantong (nomor rekening) masing-masing.
Selain itu, pilihan Rivki beralih ke bank digital juga karena proses pembuatan rekeningnya tidak ribet. Hanya tiga menit dan persyaratan yang simpel, proses pembuatan rekening selesai. Paling nggak, ia tak perlu repot-repot ke kantor cabang untuk membuka rekening.
Selanjutnya, uang Rivki juga tak akan berkurang karena biaya admin di Bank Jago gratis. Bukan cuma itu, hati Rivki pun terpikat karena bunga simpanan di bank tersebut mencapai 3,75 persen per tahun.
Bunga simpanan ini jelas jauh lebih tinggi bila dibandingkan dengan yang ditawarkan bank konvensional. Tercatat, suku bunga simpanan di beberapa bank konvensional berada di level 0 persen per tahun untuk tabungan di bawah Rp1 juta, hingga yang paling tinggi 1,75 persen per tahun untuk tabungan di atas Rp1 miliar.
"Ini juga enggak bisa dipungkiri orang menabung di bank digital karena bunganya yang tinggi. Jadinya sah sah saja," kata dia.
Tak ayal, Rivki merasa menabung di bank konvensional tak masuk akal. Apalagi bagi nasabah yang hanya menabung puluhan juta.
Ia merasa sudah mendapatkan keuntungan yang pantas selama menabung di bank digital. Rivki biasa menempatkan uang di bank digital sekitar Rp10 juta per bulan. Ia mengaku tatkala menyimpan uang di bank digital, berarti ia 'mengembangbiakan' uangnya.
"Terlepas berapa nominalnya. Tapi bank digital ini memberi sesuatu yang pantas. Nih kamu bisa nabung di sini, pasti. Tanpa perlu mikir naruh uang di saham atau reksa dana," jelasnya.
Oleh karena itu, ia juga tak ragu untuk rutin menabung di bank digital. Bahkan, ketika penghasilannya kelak bertambah, tabungannya pun akan ia tingkatkan.
Di sisi lain, ia tak ambil pusing andaikata kelak bunga simpanan yang ditawarkan Bank Jago menurun. Sebab, pertimbangannya menjadi nasabah tidak hanya bergantung pada bunga, tapi pada berbagai fitur yang memudahkannya dalam mengelola keuangan.
Ia juga puas dengan layanan customer service dari bank digital. Selama ini jika ada komplain, ia tidak perlu repot menelepon dan membuang-buang pulsa.
Di bank digital, Rivki cukup menghubungi costumer service via chat dan 'bimsalabim' semua diproses dengan cepat.
Rivki pun membandingkan ketika dulu menjadi nasabah salah satu bank konvensional. Kala itu, ia merasa repot karena harus mengikuti instruksi menekan nomor tertentu untuk mendapat pelayanan sesuai kebutuhan.
Meski begitu, bukan berarti bank digital sempurna 100 persen. Ketika ada perbaikan atau gangguan sistem, Rivki tak bisa komplain dengan mendatangi kantor cabang karena bank digital cuma punya kantor pusat.
"Itu kekurangan sih soal service, yang kekurangannya karena nggak ada cabang saja. Kalau ada apa-apa mau ke mana? Pasti ke cabang, meskipun datang ke kantor cabang tidak selalu menyelesaikan masalah," kata Rivki.
Ihwal risiko pembobolan data, ia juga tak memungkiri hal tersebut rawan terjadi pada hal-hal yang berbau digital. Namun, Rivki lebih memilih untuk lebih mawas diri dengan cara membuat proteksi sendiri.
Beberapa langkah proteksi itu seperti rutin mengganti password hingga PIN. Ia pun tidak pernah membuka tawaran mencurigakan dari nomor tidak dikenal yang mengatasnamakan dari pihak bank digital.
Syukur, ia tak pernah mengalami kejadian buruk seperti pembobolan data selama dua tahun menjadi nasabah bank digital. Setelah membuat proteksi sendiri, ia pasrahkan pada pihak manajemen bank dalam melindungi nasabahnya.
"Cuma kalau ada kejadian seperti itu (pembobolan data), balik lagi ke tingkat kepercayaan. Percaya enggak sama banknya? Saya sih percaya," katanya.
Perihal keamanan nasabah, Bank Jago menawarkan beberapa opsi fitur keamanan dan kendali, seperti, autentikasi dua faktor, aktivasi biometrik, pemicu batas autentikasi dua faktor, daftar perangkat terhubung, dan pengaturan notifikasi. Lalu, ada pula pengaturan keamanan kartu, opsi PIN atau biometrik, token keamanan, sistem enkripsi, serta, notifikasi upaya login yang gagal.
Kini, Rivki tidak kerepotan lagi untuk mengurus urusan perbankan seperti ketika masih menjadi nasabah bank konvensional. Ia mengaku sudah tidak pernah lagi mendatangi kantor cabang sejak lebih dari setahun lalu karena sudah tidak menggunakan jasanya.
Terakhir ia ke kantor cabang pun, situasi di sana cukup sepi. Terbukti, tak ada lagi antrean seperti yang dulu kerap terjadi. Ketika Rivki datang, ia langsung menuju konter. Menurutnya, fenomena itu juga berhubungan dengan maraknya keberadaan bank digital, sehingga tak sedikit nasabah yang memiliki pikiran sama dengan dirinya.
"Karenanya gak heran kalau kantor cabang banyak tutup, itu sebenarnya menyesuaikan perubahan perilaku saja," ucap Rivki.
Hal serupa juga disampaikan Marsya (31). Ia mengaku mulai rutin menabung di bank digital sejak 2021. Awalnya, ia mencoba beberapa bank digital sebelum akhirnya memilih PT Bank Seabank Indonesia atau SeaBank.
Marsya mengatakan alasannya memilih SeaBank adalah karena menawarkan bunga simpanan yang tinggi, yakni 7 persen per tahun. Selain itu fitur yang terhubung dengan e-commerce seperti Shopee jua kian meneguhkan hatinya memilih bank digital yang resmi meluncur pada 2021 itu.
"Bisa kasih (bunga sebesar segitu), buat orang seperti saya, ya dimanfaatkan saja," ujarnya.
Per 1 Desember 2022, SeaBank telah menurunkan bunga simpanan menjadi 4 persen per tahun saja. Namun, SeaBank juga memberikan promo bunga simpanan sebesar 5 persen selama periode 1 Desember 2022 hingga 31 Januari 2023. Promo ini berlaku untuk seluruh nasabah. Tidak ada minimum jumlah tabungan, jangka waktu ataupun biaya.
"Suku bunganya menarik banget. Meski dia (SeaBank) mulai menurunkan tapi masih tinggi jika dibanding bank konvensional lainnya. Itu sih, selama dia masih bisa menaruh offering yang bagus ke suku bunganya saya sih masih setia," papar Marsya.
Dengan bunga yang menggiurkan itu, Marsya pun selalu menaruh seluruh pendapatannya di SeaBank. Apalagi bunga tersebut juga dihitung dan dibayarkan setiap hari.
Hal ini, kata dia, membuat semakin semangat untuk terus menabung. Adapun per bulannya Marsya menaruh uang di kisaran Rp3 juta hingga Rp5 juta.
Lalu bagaimana perhitungan suku bunga simpanan SeaBank yang diberikan per hari tersebut? Nasabah mendapat bunga setiap hari berdasarkan saldo akhir di hari sebelumnya.
Contohnya, apabila Marsya memiliki saldo akhir sebesar Rp100 juta pada 1 Desember, maka ia akan mendapatkan bunga tabungan sebesar Rp8.767 dengan perhitungan sebagai berikut:
4 persen (bunga tabungan per tahun) x 1/365 (periode harian) x Rp100 juta - 20 persen (pajak tabungan) = Rp8.767
Lebih lanjut, Marsya pun mengaku tak khawatir besaran suku bunga SeaBank yang lebih tinggi dari batas yang dijamin oleh Lembaga Penjamin Simpanan (LPS), yakni 3,75 persen per tahun. Menurutnya, selama ia mawas diri dan percaya dengan pihak bank maka tak perlu risau. Terlebih SeaBank juga diawasi oleh Otoritas Jasa Keuangan (OJK).
Ia juga bersyukur SeaBank sudah mematuhi aturan dengan tak mencantumkan nama LPS sebagai penjamin dan memberitahu kepada nasabahnya. Hal ini sejalan dengan ketentuan yang diatur OJK.
Marsya mengatakan keuntungan menjadi nasabah SeaBank adalah fasilitas gratis transfer ke bank lain. Meski fasilitas ini dibatasi 100 kali per bulan, tapi menurutnya itu sudah cukup.
Terkait risiko pembobolan data, ia mengaku pasrah dan lebih memilih memagari keamanan secara mandiri saja, seperti tidak memberi kode OTP dan tidak membuka situs-situs yang tidak jelas. Pasalnya, ia menilai pembobolan data memang kerap terjadi di segala sektor digital, karenanya ia tidak bisa bergantung pada siapapun selain membuka perlindungan sendiri.
Di sisi lain, Marsya mengungkapkan sejumlah kekurangan dari SeaBank, seperti tidak bisa melakukan debit saat berbelanja offline karena tidak memiliki kartu dan layanan QRIS yang masih terbatas.
Namun, ia memaklumi hal tersebut. Sebab, SeaBank belum lama muncul dan masih terus berinovasi. Marsya percaya ke depan layanan dari bank digital itu pun bakal terus berkembang.
LPS mencatat jumlah rekening di tujuh bank digital sebesar 27.711.568 rekening per November 2022. Jumlah ini meningkat 138,3 persen secara tahunan atau Year on Year (YoY) dari November 2021 yang sebesar 11.630.156 rekening.
Adapun tujuh bank yang dimaksud adalah Bank Neo Commerce (BNC), SeaBank, Bank Jago, BCA Digital, Aladin, Bank Raya, dan AlloBank.
Ekonom Bank Permata Josua Pardede juga membenarkan tawaran suku bunga yang tinggi dari berbagai fitur dalam aplikasi bank digital cukup ampuh memikat nasabah, khususnya anak muda.
Menurutnya, kaum muda ini simpanannya juga belum terlalu tinggi, tetapi mereka ingin mengembangkan dananya, sehingga bank digital menjadi opsi terbaik saat ini.
"Suku bunga yang ditawarkan menarik, karena kalau (besarannya) sama dengan bank konvensional, mereka juga gak akan tertarik membuka rekening bank digital tersebut. Kedua, fiturnya. Karena ini kan paperless, buka rekeningnya juga dari HP, jadi fitur-fitur bank digital ini sangat menarik, sehingga menarik nasabah khususnya milenial," jelasnya.
Selain itu, Josua mengatakan anak muda lebih berani mengambil risiko. Sedangkan, untuk nasabah dengan umur yang lebih tua lebih berhati-hati dalam menyimpan uang di bank digital.
Pasalnya, orang tua relatif mempertimbangkan risiko besaran suku bunga yang melebihi LPS rate. Tak jarang mereka pun menjadikan besaran bunga dari bank-bank BUMN sebagai tolok ukur.
Menurut dia, beberapa bank digital memang menawarkan suku bunga tinggi untuk menggaet nasabah. Hal ini dilakukan karena sumber pendanaanya masih terbatas dan investasi yang dikeluarkan di awal pun cukup besar.
Oleh karena itu, bank digital seakan tidak memiliki opsi lain. Di samping itu, berdasarkan catatannya, sejumlah bank digital yang sudah menjadi perusahaan terbuka, Loan to Deposit Ratio (LDR)-nya juga cukup tinggi.
"LDR dari bank digital juga cukup tinggi, jadi kondisinya dia (bank digital) sumber pendanaanya terbatas dan likuiditasnya lebih ketat, sehingga dia mencari pendanaan dengan menawarkan suku bunga yang relatif tinggi," jelas Josua.
Di sisi lain, Josua menilai tawaran suku bunga simpanan tinggi tersebut memiliki konsekuensi, seperti keuntungan yang belum optimal. Josua menyebut belum banyak bank digital yang mendapatkan untung demi mengimbangi suku bunga yang tinggi itu.
Ia memprediksi penawaran suku bunga simpanan tinggi ini tidak akan terjadi dalam waktu yang lama. Maklum, suku bunga simpanan tinggi bisa menggerus Net Interest Margin (NIM) karena kreditnya pun belum besar.
Menurut Josua, ketika bank digital belum bisa menghasilkan untung, mereka kemungkinan akan berhenti memberikan suku bunga simpanan tinggi.
"Misalnya profitnya gak terus membaik, dia pasti akan berhenti (memberi suku bunga tinggi), artinya gak bakar-bakar uang lagi," katanya.
Catatan redaksi: Tulisan ini merupakan bagian dari tugas akhir penulis sebagai peserta Banking Journalist Academy (BJA) IX yang diselenggarakan oleh Sekolah Jurnalisme AJI dan PermataBank.
Jakarta, CNN Indonesia --
Bank digital kian menjamur di Indonesia. Perlahan, bank-bank digital tersebut akan menggeser jumlah nasabah bank konvensional. Apalagi, bank digital menawarkan bunga simpanan yang cukup tinggi jika dibandingkan bank konvensional lainnya.
Tingginya bunga simpanan menjadi alasan Rivki (33) yang memutuskan menjadi nasabah bank digital pada pertengahan 2021. Sebab, semenjak menjadi nasabah bank digital, ia tak lagi pusing soal mengatur keuangan.
Dari sekian banyak bank digital, Rivki memilih bank Jago sebagai tempat untuk menyimpan pundi-pundi hasil kerjanya. Ia mengaku, semenjak menjadi nasabah bank Jago, gaji yang dulu cuma 'numpang lewat' kini bisa ditabung dan dialokasikan untuk memenuhi kebutuhan bulanannya.
Sebelum memilih Bank Jago, Rivki sempat mencoba beberapa bank digital lain yang sudah eksis.
"Ini (bank digital) sepertinya kebutuhan saya dan kebutuhan mungkin sebagian orang juga," cerita Rivki pada akhir Desember 2022 lalu.
Rivki mengatakan harus mengalokasikan gajinya untuk beberapa keperluan, seperti kiriman untuk orang tua, biaya pendidikan sang adik, biaya kost, bayar tagihan pulsa, bayar listrik, dan investasi.
Fitur Rencanakan Bank Jago menjadi andalan Rivki. Melalui fasilitas tersebut, gaji Rivki langsung tersalurkan ke beberapa pos pembayaran tersebut.
Terlebih, Bank Jago pun telah terhubung dengan aplikasi reksadana Bibit. Fitur Rencanakan jua bisa mengatur alokasi investasi rutin pada aplikasi tersebut karena sudah menjadi bagian dari ekosistem Bank Jago. Dengan begitu, ia tidak lagi khawatir lupa membayar karena semuanya sudah diatur.
"Jadi gak boros dan tujuan menabung itu tercapai," imbuh Rivki.
Fitur lain yang dimanfaatkan olehnya adalah 'kantong'. Fitur ini memudahkan ketika harus melakukan review budget. Nasabah tidak perlu melakukan pencatatan manual dan dapat memantau semua dalam satu aplikasi.
Pada saat bersamaan, Rivki bisa punya banyak rekening yang bebas biaya admin karena setiap Kantong Jago punya nomor Kantong (nomor rekening) masing-masing.
Selain itu, pilihan Rivki beralih ke bank digital juga karena proses pembuatan rekeningnya tidak ribet. Hanya tiga menit dan persyaratan yang simpel, proses pembuatan rekening selesai. Paling nggak, ia tak perlu repot-repot ke kantor cabang untuk membuka rekening.
Selanjutnya, uang Rivki juga tak akan berkurang karena biaya admin di Bank Jago gratis. Bukan cuma itu, hati Rivki pun terpikat karena bunga simpanan di bank tersebut mencapai 3,75 persen per tahun.
Bunga simpanan ini jelas jauh lebih tinggi bila dibandingkan dengan yang ditawarkan bank konvensional. Tercatat, suku bunga simpanan di beberapa bank konvensional berada di level 0 persen per tahun untuk tabungan di bawah Rp1 juta, hingga yang paling tinggi 1,75 persen per tahun untuk tabungan di atas Rp1 miliar.
"Ini juga enggak bisa dipungkiri orang menabung di bank digital karena bunganya yang tinggi. Jadinya sah sah saja," kata dia.
Tak ayal, Rivki merasa menabung di bank konvensional tak masuk akal. Apalagi bagi nasabah yang hanya menabung puluhan juta.
Ia merasa sudah mendapatkan keuntungan yang pantas selama menabung di bank digital. Rivki biasa menempatkan uang di bank digital sekitar Rp10 juta per bulan. Ia mengaku tatkala menyimpan uang di bank digital, berarti ia 'mengembangbiakan' uangnya.
"Terlepas berapa nominalnya. Tapi bank digital ini memberi sesuatu yang pantas. Nih kamu bisa nabung di sini, pasti. Tanpa perlu mikir naruh uang di saham atau reksa dana," jelasnya.
Oleh karena itu, ia juga tak ragu untuk rutin menabung di bank digital. Bahkan, ketika penghasilannya kelak bertambah, tabungannya pun akan ia tingkatkan.
Di sisi lain, ia tak ambil pusing andaikata kelak bunga simpanan yang ditawarkan Bank Jago menurun. Sebab, pertimbangannya menjadi nasabah tidak hanya bergantung pada bunga, tapi pada berbagai fitur yang memudahkannya dalam mengelola keuangan.
Ia juga puas dengan layanan customer service dari bank digital. Selama ini jika ada komplain, ia tidak perlu repot menelepon dan membuang-buang pulsa.
Di bank digital, Rivki cukup menghubungi costumer service via chat dan 'bimsalabim' semua diproses dengan cepat.
Rivki pun membandingkan ketika dulu menjadi nasabah salah satu bank konvensional. Kala itu, ia merasa repot karena harus mengikuti instruksi menekan nomor tertentu untuk mendapat pelayanan sesuai kebutuhan.
Meski begitu, bukan berarti bank digital sempurna 100 persen. Ketika ada perbaikan atau gangguan sistem, Rivki tak bisa komplain dengan mendatangi kantor cabang karena bank digital cuma punya kantor pusat.
"Itu kekurangan sih soal service, yang kekurangannya karena nggak ada cabang saja. Kalau ada apa-apa mau ke mana? Pasti ke cabang, meskipun datang ke kantor cabang tidak selalu menyelesaikan masalah," kata Rivki.
Ihwal risiko pembobolan data, ia juga tak memungkiri hal tersebut rawan terjadi pada hal-hal yang berbau digital. Namun, Rivki lebih memilih untuk lebih mawas diri dengan cara membuat proteksi sendiri.
Beberapa langkah proteksi itu seperti rutin mengganti password hingga PIN. Ia pun tidak pernah membuka tawaran mencurigakan dari nomor tidak dikenal yang mengatasnamakan dari pihak bank digital.
Syukur, ia tak pernah mengalami kejadian buruk seperti pembobolan data selama dua tahun menjadi nasabah bank digital. Setelah membuat proteksi sendiri, ia pasrahkan pada pihak manajemen bank dalam melindungi nasabahnya.
"Cuma kalau ada kejadian seperti itu (pembobolan data), balik lagi ke tingkat kepercayaan. Percaya enggak sama banknya? Saya sih percaya," katanya.
Perihal keamanan nasabah, Bank Jago menawarkan beberapa opsi fitur keamanan dan kendali, seperti, autentikasi dua faktor, aktivasi biometrik, pemicu batas autentikasi dua faktor, daftar perangkat terhubung, dan pengaturan notifikasi. Lalu, ada pula pengaturan keamanan kartu, opsi PIN atau biometrik, token keamanan, sistem enkripsi, serta, notifikasi upaya login yang gagal.
Kini, Rivki tidak kerepotan lagi untuk mengurus urusan perbankan seperti ketika masih menjadi nasabah bank konvensional. Ia mengaku sudah tidak pernah lagi mendatangi kantor cabang sejak lebih dari setahun lalu karena sudah tidak menggunakan jasanya.
Terakhir ia ke kantor cabang pun, situasi di sana cukup sepi. Terbukti, tak ada lagi antrean seperti yang dulu kerap terjadi. Ketika Rivki datang, ia langsung menuju konter. Menurutnya, fenomena itu juga berhubungan dengan maraknya keberadaan bank digital, sehingga tak sedikit nasabah yang memiliki pikiran sama dengan dirinya.
"Karenanya gak heran kalau kantor cabang banyak tutup, itu sebenarnya menyesuaikan perubahan perilaku saja," ucap Rivki.
Bunga simpanan lebih tinggi dibandingkan dengan bank konvensional
Bank digital menawarkan bunga simpanan yang cukup tinggi jika dibandingkan bank konvensional lainnya. (CNN Indonesia/Ryan Hidayatullah).
Hal serupa juga disampaikan Marsya (31). Ia mengaku mulai rutin menabung di bank digital sejak 2021. Awalnya, ia mencoba beberapa bank digital sebelum akhirnya memilih PT Bank Seabank Indonesia atau SeaBank.
Marsya mengatakan alasannya memilih SeaBank adalah karena menawarkan bunga simpanan yang tinggi, yakni 7 persen per tahun. Selain itu fitur yang terhubung dengan e-commerce seperti Shopee jua kian meneguhkan hatinya memilih bank digital yang resmi meluncur pada 2021 itu.
"Bisa kasih (bunga sebesar segitu), buat orang seperti saya, ya dimanfaatkan saja," ujarnya.
Per 1 Desember 2022, SeaBank telah menurunkan bunga simpanan menjadi 4 persen per tahun saja. Namun, SeaBank juga memberikan promo bunga simpanan sebesar 5 persen selama periode 1 Desember 2022 hingga 31 Januari 2023. Promo ini berlaku untuk seluruh nasabah. Tidak ada minimum jumlah tabungan, jangka waktu ataupun biaya.
"Suku bunganya menarik banget. Meski dia (SeaBank) mulai menurunkan tapi masih tinggi jika dibanding bank konvensional lainnya. Itu sih, selama dia masih bisa menaruh offering yang bagus ke suku bunganya saya sih masih setia," papar Marsya.
Dengan bunga yang menggiurkan itu, Marsya pun selalu menaruh seluruh pendapatannya di SeaBank. Apalagi bunga tersebut juga dihitung dan dibayarkan setiap hari.
Hal ini, kata dia, membuat semakin semangat untuk terus menabung. Adapun per bulannya Marsya menaruh uang di kisaran Rp3 juta hingga Rp5 juta.
Lalu bagaimana perhitungan suku bunga simpanan SeaBank yang diberikan per hari tersebut? Nasabah mendapat bunga setiap hari berdasarkan saldo akhir di hari sebelumnya.
Contohnya, apabila Marsya memiliki saldo akhir sebesar Rp100 juta pada 1 Desember, maka ia akan mendapatkan bunga tabungan sebesar Rp8.767 dengan perhitungan sebagai berikut:
4 persen (bunga tabungan per tahun) x 1/365 (periode harian) x Rp100 juta - 20 persen (pajak tabungan) = Rp8.767
Lebih lanjut, Marsya pun mengaku tak khawatir besaran suku bunga SeaBank yang lebih tinggi dari batas yang dijamin oleh Lembaga Penjamin Simpanan (LPS), yakni 3,75 persen per tahun. Menurutnya, selama ia mawas diri dan percaya dengan pihak bank maka tak perlu risau. Terlebih SeaBank juga diawasi oleh Otoritas Jasa Keuangan (OJK).
Ia juga bersyukur SeaBank sudah mematuhi aturan dengan tak mencantumkan nama LPS sebagai penjamin dan memberitahu kepada nasabahnya. Hal ini sejalan dengan ketentuan yang diatur OJK.
Marsya mengatakan keuntungan menjadi nasabah SeaBank adalah fasilitas gratis transfer ke bank lain. Meski fasilitas ini dibatasi 100 kali per bulan, tapi menurutnya itu sudah cukup.
Terkait risiko pembobolan data, ia mengaku pasrah dan lebih memilih memagari keamanan secara mandiri saja, seperti tidak memberi kode OTP dan tidak membuka situs-situs yang tidak jelas. Pasalnya, ia menilai pembobolan data memang kerap terjadi di segala sektor digital, karenanya ia tidak bisa bergantung pada siapapun selain membuka perlindungan sendiri.
Di sisi lain, Marsya mengungkapkan sejumlah kekurangan dari SeaBank, seperti tidak bisa melakukan debit saat berbelanja offline karena tidak memiliki kartu dan layanan QRIS yang masih terbatas.
Namun, ia memaklumi hal tersebut. Sebab, SeaBank belum lama muncul dan masih terus berinovasi. Marsya percaya ke depan layanan dari bank digital itu pun bakal terus berkembang.
LPS mencatat jumlah rekening di tujuh bank digital sebesar 27.711.568 rekening per November 2022. Jumlah ini meningkat 138,3 persen secara tahunan atau Year on Year (YoY) dari November 2021 yang sebesar 11.630.156 rekening.
Adapun tujuh bank yang dimaksud adalah Bank Neo Commerce (BNC), SeaBank, Bank Jago, BCA Digital, Aladin, Bank Raya, dan AlloBank.
Ekonom Bank Permata Josua Pardede juga membenarkan tawaran suku bunga yang tinggi dari berbagai fitur dalam aplikasi bank digital cukup ampuh memikat nasabah, khususnya anak muda.
Menurutnya, kaum muda ini simpanannya juga belum terlalu tinggi, tetapi mereka ingin mengembangkan dananya, sehingga bank digital menjadi opsi terbaik saat ini.
"Suku bunga yang ditawarkan menarik, karena kalau (besarannya) sama dengan bank konvensional, mereka juga gak akan tertarik membuka rekening bank digital tersebut. Kedua, fiturnya. Karena ini kan paperless, buka rekeningnya juga dari HP, jadi fitur-fitur bank digital ini sangat menarik, sehingga menarik nasabah khususnya milenial," jelasnya.
Selain itu, Josua mengatakan anak muda lebih berani mengambil risiko. Sedangkan, untuk nasabah dengan umur yang lebih tua lebih berhati-hati dalam menyimpan uang di bank digital.
Pasalnya, orang tua relatif mempertimbangkan risiko besaran suku bunga yang melebihi LPS rate. Tak jarang mereka pun menjadikan besaran bunga dari bank-bank BUMN sebagai tolok ukur.
Menurut dia, beberapa bank digital memang menawarkan suku bunga tinggi untuk menggaet nasabah. Hal ini dilakukan karena sumber pendanaanya masih terbatas dan investasi yang dikeluarkan di awal pun cukup besar.
Oleh karena itu, bank digital seakan tidak memiliki opsi lain. Di samping itu, berdasarkan catatannya, sejumlah bank digital yang sudah menjadi perusahaan terbuka, Loan to Deposit Ratio (LDR)-nya juga cukup tinggi.
"LDR dari bank digital juga cukup tinggi, jadi kondisinya dia (bank digital) sumber pendanaanya terbatas dan likuiditasnya lebih ketat, sehingga dia mencari pendanaan dengan menawarkan suku bunga yang relatif tinggi," jelas Josua.
Di sisi lain, Josua menilai tawaran suku bunga simpanan tinggi tersebut memiliki konsekuensi, seperti keuntungan yang belum optimal. Josua menyebut belum banyak bank digital yang mendapatkan untung demi mengimbangi suku bunga yang tinggi itu.
Ia memprediksi penawaran suku bunga simpanan tinggi ini tidak akan terjadi dalam waktu yang lama. Maklum, suku bunga simpanan tinggi bisa menggerus Net Interest Margin (NIM) karena kreditnya pun belum besar.
Menurut Josua, ketika bank digital belum bisa menghasilkan untung, mereka kemungkinan akan berhenti memberikan suku bunga simpanan tinggi.
"Misalnya profitnya gak terus membaik, dia pasti akan berhenti (memberi suku bunga tinggi), artinya gak bakar-bakar uang lagi," katanya.
Catatan redaksi: Tulisan ini merupakan bagian dari tugas akhir penulis sebagai peserta Banking Journalist Academy (BJA) IX yang diselenggarakan oleh Sekolah Jurnalisme AJI dan PermataBank.