Jakarta, CNN Indonesia -- Mendorong produksi pangan nasional tidak hanya membutuhkan lahan dan produktivitas petani, tetapi juga akses pembiayaan yang mampu menyokong karakter usaha pertanian. Berbeda dengan pekerja formal yang memiliki slip gaji dan pendapatan bulanan, petani menghadapi siklus usaha yang bergantung pada masa tanam, panen, cuaca, hingga fluktuasi harga komoditas.
Kondisi tersebut membuat pembiayaan bagi petani tidak bisa sepenuhnya disamakan dengan kredit pada umumnya. Perbankan perlu memperhitungkan arus kas dan siklus produksi petani, sekaligus mengelola risiko gagal panen maupun perubahan harga hasil pertanian.
PT Bank Negara Indonesia (Persero) Tbk atau BNI menyebut pembiayaan sektor pertanian saat ini tidak hanya diberikan langsung kepada petani, tetapi juga menyasar ekosistem agribisnis dari hulu hingga hilir.
ADVERTISEMENT
SCROLL TO CONTINUE WITH CONTENT
Corporate Secretary BNI Okki Rushartomo mengatakan hingga September 2026, pembiayaan BNI kepada sektor pertanian mencapai sekitar Rp2,4 triliun atau sekitar 13,9 persen dari total kredit pada segmen terkait.
"Pembiayaan BNI tidak hanya diberikan kepada petani secara langsung, tetapi juga mencakup pelaku usaha dan ekosistem agribisnis di sepanjang rantai nilai pertanian, mulai dari hulu hingga hilir," kata Okki kepada CNNIndonesia.com, Senin (21/9).
Menurut Okki, pembiayaan tersebut disalurkan melalui sejumlah skema. Di antaranya Kredit Program Pemerintah seperti Kredit Usaha Rakyat (KUR) dan Kredit Alsintan, serta pembiayaan komersial melalui BNI Wirausaha (BWU).
[Gambas:Youtube]
Skema pembiayaan tersebut, lanjut dia, tidak diterapkan secara seragam kepada seluruh debitur. BNI memperhatikan karakteristik serta siklus usaha masing-masing petani atau pelaku usaha sebelum menentukan struktur pembiayaan.
"Struktur dan pola pembayaran pembiayaan dapat disesuaikan dengan karakteristik usaha serta kemampuan arus kas debitur, sepanjang memenuhi ketentuan yang berlaku dan berdasarkan hasil analisis kredit," jelasnya.
Tak Harus Punya Slip Gaji
Salah satu tantangan pembiayaan petani adalah karakteristik penghasilan yang berbeda dari pekerja formal. Petani umumnya tidak memiliki slip gaji, laporan keuangan formal, bahkan dalam sejumlah kasus tidak mempunyai agunan seperti yang lazim diminta dalam pembiayaan konvensional.
BNI mengatakan ketiadaan dokumen tersebut tidak serta-merta membuat petani tidak dapat memperoleh pembiayaan. Bank melakukan penilaian secara menyeluruh terhadap kemampuan usaha calon debitur.
Dalam proses tersebut, BNI mempertimbangkan sejumlah faktor mulai dari karakter dan pengalaman usaha, produktivitas, siklus usaha, arus kas, prospek komoditas, hingga kemampuan usaha dalam memenuhi kewajiban pembiayaan.
"BNI tidak semata-mata menggunakan indikator seperti slip gaji atau laporan keuangan formal. Penilaian dilakukan secara menyeluruh dengan mempertimbangkan karakter dan pengalaman usaha, produktivitas, siklus usaha, arus kas, prospek komoditas, serta kemampuan usaha dalam memenuhi kewajiban pembiayaan," ujarnya.
Meski demikian, akses pembiayaan tetap melewati proses analisis dan prinsip kehati-hatian. BNI memperhatikan kelayakan usaha, kapasitas pembayaran, riwayat pembiayaan, kelengkapan administrasi, legalitas usaha, serta profil risiko debitur.
Dengan demikian, tidak adanya slip gaji atau laporan keuangan formal bukan satu-satunya ukuran kelayakan. Kemampuan usaha untuk menghasilkan arus kas dan membayar kewajiban menjadi bagian penting dalam analisis bank.
Risiko Gagal Panen hingga Harga Komoditas
Karakter usaha pertanian juga membuat pembiayaan sektor ini menghadapi risiko yang lebih beragam. Produktivitas petani dapat dipengaruhi cuaca dan penyakit tanaman, sementara pendapatan dari hasil panen juga bergantung pada harga komoditas dan kondisi pasar.
BNI mengatakan mitigasi risiko dilakukan sejak tahap awal analisis pembiayaan. Bank mempertimbangkan karakteristik komoditas, siklus produksi, kemampuan usaha, kondisi pasar, serta profil risiko masing-masing debitur.
"BNI memahami bahwa sektor pertanian memiliki karakteristik risiko yang spesifik, antara lain dipengaruhi oleh kondisi cuaca, produktivitas, penyakit tanaman, perubahan harga komoditas, serta dinamika pasar," kata Okki.
"Karena itu, mitigasi risiko dilakukan sejak proses analisis pembiayaan dengan mempertimbangkan karakteristik komoditas, siklus produksi, kemampuan usaha, kondisi pasar, dan profil risiko masing-masing debitur," lanjutnya.
Selain menilai petani secara individual, BNI juga menggunakan pendekatan berbasis ekosistem. Petani dapat dihubungkan dengan kelompok tani, koperasi, offtaker, maupun pelaku usaha lain yang berada dalam rantai nilai pertanian.
Menurut BNI, keterhubungan tersebut dapat membantu bank mengelola risiko sekaligus memberikan kepastian yang lebih baik terhadap keberlanjutan usaha dan pemasaran hasil pertanian.
"Dengan ekosistem yang lebih terintegrasi, risiko usaha dapat dikelola lebih baik sekaligus mendukung keberlanjutan produksi dan pemasaran hasil pertanian," ujarnya.
Pendekatan berbasis ekosistem tersebut juga menjadi bagian dari strategi BNI untuk memperluas pembiayaan pertanian. Bank tidak hanya melihat kebutuhan modal di tingkat petani, tetapi juga kebutuhan pembiayaan pada berbagai mata rantai produksi pangan.
BNI menyatakan pembiayaan diarahkan untuk mencakup sisi hulu, produksi, pengolahan, distribusi, hingga pemasaran. Bank juga memperkuat sinergi dengan pemerintah, BUMN, koperasi, kelompok tani, offtaker, dan pelaku usaha lainnya.
"BNI berkomitmen mendukung agenda ketahanan pangan nasional melalui pembiayaan sektor pertanian secara menyeluruh, baik pada sisi hulu, produksi, pengolahan, distribusi, maupun pemasaran," katanya.
"Dengan pendekatan tersebut, peran BNI tidak hanya terbatas pada penyediaan pembiayaan, tetapi juga turut mendukung penguatan rantai nilai pertanian dan pangan nasional," lanjut Okki.
Cicil Angsuran Lewat Masa Panen
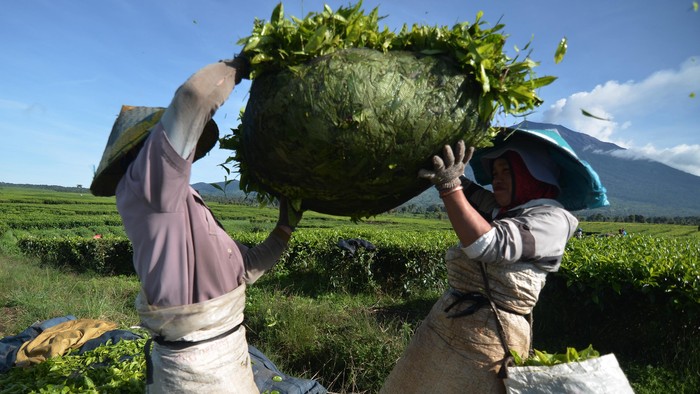
Bank mendorong pembiayaan sektor pertanian lewat pendekatan ekosistem, memperhatikan karakter usaha petani dan risiko terkait, demi ketahanan pangan nasional. (FOTO:ANTARA/Wahdi Septiawan).
Pendekatan serupa juga diterapkan PT Bank Syariah Indonesia (Persero) Tbk atau BSI. Bank syariah tersebut menyebut pembiayaan pertanian disalurkan melalui segmen mikro, Kredit Usaha Rakyat (KUR), hingga pembiayaan small medium enterprise (SME) berbasis ekosistem.
Direktur Retail Banking BSI Erwan Husainy mengatakan pembiayaan tidak hanya diberikan sebagai tambahan modal, tetapi juga disesuaikan dengan kebutuhan dan siklus usaha petani.
"PT Bank Syariah Indonesia (Persero) Tbk turut mendukung penyaluran pembiayaan pada sektor pertanian baik melalui pembiayaan Mikro, KUR dan pembiayaan SME berbasis ekosistem. Pendekatannya tidak berhenti pada penyediaan modal, tetapi menyesuaikan dengan kebutuhan dan siklus usaha petani serta membangun kerja sama kelompok dan offtaker," kata Erwan kepada CNNIndonesia.com, Senin (21/9).
Hingga Juni 2026, pembiayaan BSI ke sektor ekonomi pertanian mencapai Rp12,75 triliun atau sekitar 23 persen dari total pembiayaan UMKM BSI. Sektor tersebut menjadi salah satu penyumbang utama pertumbuhan segmen UMKM perseroan.
Menurut Erwan, pembiayaan pertanian di BSI saat ini terutama digunakan untuk kebutuhan investasi, modal kerja, pembelian peralatan, serta ekspansi bisnis guna meningkatkan kapasitas produksi.
BSI juga memiliki produk yang dirancang untuk menyesuaikan pola pendapatan petani. Salah satunya melalui BSI KUR dan BSI Usaha Mikro dengan skema angsuran irregular atau musiman.
Dengan skema tersebut, periode pembayaran dapat disesuaikan dengan siklus usaha dan masa panen petani. Selain itu, BSI menyediakan pembiayaan pada segmen SME untuk pelaku usaha dengan skala yang lebih besar.
"BSI memiliki struktur produk yang sangat relevan untuk petani seperti BSI KUR dan BSI Usaha Mikro dengan skema angsuran irregular/musiman dimana periode pembayaran dapat disesuaikan dengan siklus usaha/masa panen serta segmen SME (Small Medium Enterprise)," jelas Erwan.
[Gambas:Photo CNN]
Namun, fleksibilitas pembiayaan tersebut tetap disertai prinsip kehati-hatian. BSI menyatakan penerapan Good Corporate Governance (GCG), prudential banking, serta pemantauan pembiayaan dilakukan untuk menjaga kualitas pembiayaan sektor pertanian.
Di luar pembiayaan, BSI juga menjalankan program kolaboratif berupa edukasi dan pendampingan usaha. Langkah tersebut diarahkan agar petani tidak hanya memperoleh modal, tetapi juga mampu mengembangkan usaha secara berkelanjutan.
"Sebagai bentuk dukungan konkret lainnya kepada para petani, kami juga memiliki berbagai program kolaboratif untuk edukasi, pendampingan usaha agar para petani Indonesia memiliki usaha berkelanjutan dan naik kelas sehingga mencapai harapan kita, yaitu mencapai kemandirian ekonomi dan finansial," pungkas Erwan.
[Gambas:Youtube]


