Jakarta, CNN Indonesia -- Sore itu, Syafrudin bersiap menutup ruko sederhana di kawasan Kwitang, Jakarta Pusat. Masih segar di ingatannya, kala Kwitang menjadi primadona bagi pemburu buku bekas. Di era 90-an, puluhan pelapak berjejeran di trotoar, menggelar dagangannya. Pejalan kaki yang berlalulalang sesekali mampir jika melihat judul buku yang menarik.
Lebih dari tiga dekade, pria asal Sumatera Barat ini berdagang buku bekas. Selama berjualan di Kwitang, beberapa kali lapaknya digusur. Pemerintah kota melarang pedagang berjualan di badan jalan karena dianggap mengganggu. Imbasnya, jumlah pedagang pun menyusut. Ada yang pindah ke Pasar Senen hingga Blok M.
Syafrudin merupakan satu dari mereka yang bertahan. Untuk tetap berjualan di kawasan itu, ia harus berbagi ruko dengan empat orang rekannya. Lapak yang dulu bisa digelar hingga larut malam kini hanya beroperasi mulai pukul 9 pagi hingga 5 sore.
ADVERTISEMENT
SCROLL TO CONTINUE WITH CONTENT
Selama setahun terakhir, ia juga membuka lapak buku bekas Makgem Bookstore di platform Shopee, Bukalapak dan Tokopedia. Toko itu dikelola oleh salah satu anaknya. Maklum, ia masih gagap dalam menggunakan fitur ponsel pintar.
"Kalau tidak ada online di saat pandemi ini, mungkin kami tidak ada pemasukan sama sekali," cerita Syafrudin kepada CNNIndonesia.com beberapa waktu lalu.
Pria berusia lanjut ini pertama kali menginjakkan kaki ke ibu kota pada 1985. Saat itu, ia diajak oleh salah satu kerabat untuk merantau dan membantu usaha berjualan buku bekas. Selang setahun, ia berani berjualan sendiri.
Syafrudin betah menjadi pedagang buku karena sudah terlanjur basah. Jika mencoba usaha lain, ia tak yakin akan berhasil. "Kalau buku, bukan rupa (sampul) yang dicari tetapi isinya. Ada kepuasan sendiri dalam menjual buku ini," kata Syafrudin bangga.
Ia merasa cukup dengan kondisi usahanya saat ini. Baginya, rezeki dari buku tidak bisa diprediksi. Meski ia mengakui, omzetnya kini tak sebesar dua dekade lalu.
"Dulu, kami bisa mengantongi Rp400 ribu sampai Rp500 ribu satu hari. Sekarang, jangankan Rp400 ribu, bisa dapat penglaris saja sudah alhamdullillah," ujanya.
Selama menjadi pedagang, tak pernah sekalipun Syafrudin meminjam uang di bank, bahkan di saat krisis. Menurut dia, meminjam uang di bank hanya akan membawa masalah berkepanjangan. Terlebih, sekarang, saat pandemi membuat usahanya ngos-ngosan.
"Buat makan saja susah apalagi buat bayar cicilan. Ibaratnya, itu menambah beban," ujarnya.
Alih-alih di bank, Syafrudin memilih untuk meminjam dari kerabat atau berutang pada pemasok. Ia mengandalkan rasa saling tolong menolong antar pedagang. Ia pun cukup nyaman dengan itu.
"Misalnya, ada teman menawarkan buku, kami utang. Nanti kalau ada duit kami bayar. Mereka memaklumi," katanya.
Sebenarnya, ia banyak ditawari pinjaman oleh bank untuk mengembangkan usahanya. Namun, kesempatan itu tak diambil sama seperti saat toko buku online-nya mendapat tawaran pinjaman modal dari marketplace.
"Saya takut tidak terbayar," kesahnya.
 Pemilik toko online Renica (34) berhasil mengembangkan usaha penjualan pakaian berkat pinjaman kredit perbankan. (CNN Indonesia/ Safyra Primadhyta). |
Sementara itu, di sebuah rumah di Cinangka, Depok, Jawa Barat (Jabar) Renica sedang memperhatikan anah buahnya yang tengah "siaran" di platform Shopee. Tangannya sibuk memilah-milah baju yang menunggu giliran untuk dijual.
Salah satu anak buahnya sedang menawarkan beragam busana kepada penonton siang itu. Di sampingnya, berdiri patung mannequin setengah badan yang digunakan sebagai alat peraga.
Setiap helai yang dipamerkan, ia pakaikan terlebih dulu ke manequin. Setelah itu, ia mendeskripsikan bahan, ukuran, dan harganya. Tak sampai semenit, baju itu laku terjual ke salah satu penonton. Sebagai tanda jadi, ia menempelkan label selotip kertas pada baju tersebut.
Renica merintis usaha penjualan baju sisa impor pada awal tahun lalu. Ia ingin membantu keuangan keluarga karena pandemi membuat sang suami yang bekerja di bidang perhotelan dirumahkan.
Lalu, ibu rumah tangga ini tertarik untuk mencoba berjualan baju melalui fitur live streaming Shopee. Berdasarkan pengamatannya, penjualan dengan cara itu relatif mudah dan cepat laku.
Awalnya, ia membeli 30 helai baju dari Pasar Senen, Jakarta Pusat. Setelah itu, bermodalkan telepon genggam, Renica membuka lapak online di platform Shopee dengan mengusung nama "Axel's Store".
Pada hari pertama ia siaran, penontonnya hanya 10 orang. Namun, ia tak kecil hati sebab 25 potong baju laku terjual. Ia pun yakin usaha yang mulai digelutinya itu menjanjikan.
Hari demi hari ia lalui dengan siaran live di Shopee. Sampai di satu titik ia berpikir untuk tak lagi membeli baju satuan demi menekan ongkos. Mulailah ia berburu pemasok baju sisa impor yang bisa dibeli per bal atau gelondongan sekitar 100 kg. Satu bal berisi ratusan helai baju sehingga ia harus pintar-pintar memilah karena tak semua baju di dalamnya layak dijual.
Strategi itu bisa dibilang berhasil karena ia bisa membanderol baju dagangannya dengan lebih murah yaitu Rp15 ribu hingga Rp35 ribu per helai. Beberapa bulan pertama ia meraup omzet sekitar Rp8 juta hingga Rp9 juta per bulan dengan margin sekitar 50 persen.
"Baju-baju ini banyak dari Jepang, Korea, China. Baju-baju butik di sana kalau sudah lewat musimnya bisa dijual dengan harga yang lebih murah," terangnya.
Setiap hari, Renica menggelar siaran mulai pukul 10 pagi hingga 2 siang. Setelah itu, ia menghabiskan waktu untuk mengemas pesanan pelanggan. Pada malam hari, gantian suaminya yang menggelar siaran.
Selang beberapa bulan, ia mulai berpikir untuk mengembangkan bisnisnya. Mulai dari memperbanyak stok barang hingga merenovasi garasi rumahnya menjadi gudang penyimpanan dan tempat siaran permanen. Sebelumnya, Renica biasa siaran berpindah-pindah, mulai dari ruang tamu hingga dapur.
[Gambas:Video CNN]
Renovasi garasi tentu perlu modal sedangkan kondisi keuangannya kala itu masih ketat. Renica lalu mencoba meminjam uang dari salah satu fintech. Malang, pengajuan ditolak karena dianggap tidak memenuhi syarat.
Beruntung, jelang lebaran tahun lalu, ia menerima notifikasi dari Shopee yang berisi tawaran program Kredit Usaha Rakyat (KUR) dari PT Bank Rakyat Indonesia (Persero) Tbk. Ia pun mencoba mengajukan pinjaman senilai Rp20 juta.
"Notifikasinya saya klik. Terus pindah ke halaman berisi beberapa form isian, seperti identitas," jelasnya.
Tip Pinjam Uang Bagi Pelapak Online
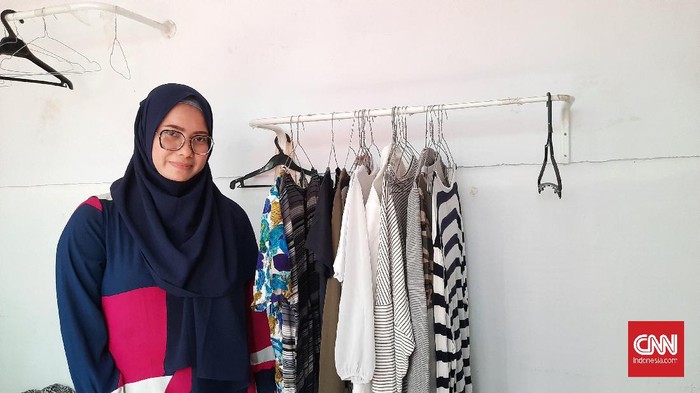
Renica memanfaatkan pinjaman KUR untuk merenovasi garasi rumah menjadi tempat usaha. (CNN Indonesia/ Safyra Primadhyta).
Tak berapa lama, ia mendapatkan telepon dari petugas BRI untuk memenuhi sejumlah persyaratan mulai dari fotocopy Kartu Tanda Penduduk (KTP), fotocopy kartu keluarga, fotocopy surat nikah, pas foto, hingga Surat Keterangan Usaha dari RT/RW. Dokumen-dokumen itu harus ia pindai dan kirimkan melalui surat elektronik.
"Setelah memenuhi syarat, saya ditelepon lagi. Saya dikasih tahu 'Bu, bisa dapat tapi enggak bisa dapat Rp20 (juta) tetapi cuma bisa Rp10 (juta)' terus dikasih tahu tenor 2 tahun dengan cicilan Rp450 ribu sekian per bulan," papar wanita berusia kepala tiga ini.
Petugas lalu mengirimkan dokumen berisi akad kredit yang harus ditandatangani secara elektronik dan dikembalikan melalui email. Kurang dari seminggu, pinjaman itu cair tanpa potongan biaya apapun. Bunga yang dikenakan pun ringan cuma 6 persen per tahun, tanpa agunan.
"Saya pinjam Rp10 juta, benar-benar Rp10 juta yang dikasih," ujarnya.
Selain dari KUR, saat ini, Renica juga mengambil pinjaman Rp20 juta dari salah satu mitra Shopee yang ia cicil per bulan. Pencairannya cepat, hanya sehari karena platform itu sudah memiliki data penjualan dari lapaknya. Hanya saja, bunganya lebih tinggi yaitu sekitar 1 persen per bulan, dengan tenor lebih singkat, cuma 6 bulan. Ia mengambil pinjaman itu karena tak yakin bisa dengan cepat mengajukan lagi pinjaman ke bank mengingat cicilan KUR terdahulunya belum lunas.
Kini, usaha Renica kian berkembang. Hal itu ditandai dengan nilai omzet bulanan yang sudah mencapai Rp60 juta hingga Rp100 juta per bulan. Pelanggannya tak hanya berasal dari Pulau Jawa, tetapi dari berbagai penjuru nusantara. Ia juga sudah memberdayakan dua orang warga sekitar yang baru lulus SMA untuk membantu siaran dan pengepakan.
Ke depan, Renica ingin membesarkan lagi usahanya dengan memiliki toko fisik. Dengan demikian, Renica bisa memiliki sumber kas baru dan bisa mengoptimalkan perputaran stok barang.
Kisah Syafrudin dan Renica mengggambarkan cara pandang dua generasi berbeda dalam melihat utang kepada perbankan. Syafrudin beranggapan uang kepada bank merupakan suatu hal yang perlu dihindari. Lebih baik, ia meminjam kepada kerabat daripada pusing menyiapkan beragam dokumen dan was-was diuber rentenir bila telat membayar. Kemudahan yang ditawarkan oleh bank dan marketplace tak membuatnya tertarik meminjam uang untuk menambah modal usaha.
Sebaliknya, Renica, tipikal generasi milenial yang melek teknologi. Dengan cepat ia beradaptasi dan memanfaatkan informasi di genggaman untuk merintis usaha. Kolaborasi antara perbankan dan marketplace sukses membantu Renica untuk, tidak hanya bertahan, tetapi juga tumbuh di saat pandemi.
Tip Pinjam Uang Bagi Pelapak Online
Berutang melalui marketplace untuk menambah modal usaha seperti Renica tentu ada risikonya. Meski prosesnya cepat, pelapak online perlu mempertimbangkan sejumlah hal sebelum mengajukan pinjaman. Berikut tip bagi pelapak pemula yang dihimpun penulis.
1. Tentukan tujuan pinjaman
Sebelum meminjam, pelapak harus mengetahui tujuan penggunaan dari pinjaman. Jangan sampai pelapak hanya tergiur oleh kemudahan yang ditawarkan karena, setelah meminjam, cicilan dan bunga menjadi tanggungan per bulan.
2. Baca syarat dan ketentuan dengan seksama
Calon peminjam juga perlu memperhatikan syarat dan ketentuan dari masing-masing penyedia dana. Hal ini akan membantu dalam memilih penyedia dana yang terbaik dan sesuai dengan kondisi peminjam. Beberapa hal yang harus diperhatikan adalah besaran bunga, waktu pembayaran cicilan, biaya administrasi, dan denda keterlambatan pembayaran.
3. Pastikan keuntungan usaha bisa menutup cicilan dan bunga
Direktur Tatadana Consulting Tejasari Asad mengingatkan cicilan dan bunga menambah beban yang ditanggung oleh pelapak setiap bulan. Untuk itu, sebelum meminjam, calon peminjam harus menghitung dengan cermat proyeksi peningkatan laba dan omzet dari pinjaman tersebut.
"Jangan sampai pinjaman bisa menaikkan penjualan tetapi pas-pas saja, hanya cukup mengembalikan bunga dan cicilan pokok," saran dia.
[Gambas:Video CNN]
4. Siapkan skenario terburuk
Adakalanya rencana tak sesuai dengan kenyataan. Bisnis yang naik daun di awal tahun bisa tiba-tiba jatuh di akhir tahun. Padahal, cicilan dan bunga wajib dibayar. Jika itu terjadi, calon peminjam harus memikirkan dari mana cicilan bisa dibayar agar tidak terlilit utang berkepanjangan.
"Seandainya gagal bayar, bisa jadi akun kita di-blacklist dari marketplace terkait. Kita siap atau tidak jika seperti itu," kata Perencana Keuangan Advisors Alliance Group Indonesia Andy Nugroho.
 Marketplace menjadi perpanjangan tangan bank dan fintech untuk menyalurkan pinjaman ke pelaku UMKM. (CNN Indonesia/Timothy Loen). |


