


Tujuannya tak lain adalah untuk menyeret turun bunga perbankan, kredit maupun simpanan, demi menstimulus perekonomian masyarakat. Namun demikian, kondisi ini tidak serta merta membuat bank menurunkan bunga kreditnya.
Gubernur BI Agus Martowardojo mengungkapkan, saat ini, perbankan masih melakukan bersih-bersih kredit macet dan menyesuaikan suku bunga depositonya. "Jadi, kami lihat nanti di tahun 2018 sudah cukup banyak yang turun," ujarnya, belum lama ini.
ADVERTISEMENT
SCROLL TO CONTINUE WITH CONTENT
Ia bilang, benchmark itu layaknya standar struktur biaya perbankan dan Suku Bunga Dasar Kredit (SBDK) yang pernah digagasnya saat duduk di kursi Gubernur BI beberapa tahun lalu. Seperti halnya kebijakan penanggulangan rasio kredit macet oleh OJK di era Muliaman D Hadad.
Lihat juga:Penyaluran KPR Tumbuh Dua Digit |
Ekonom Institute for Development of Economics and Finance (Indef) Bhima Yudhistira Adinegara menilai, pembentukan benchmark bisa dilakukan OJK untuk mempercepat penurunan bunga kredit.
Sebab, hal serupa telah dilakukan negara tetangga, seperti India dan Thailand. Hanya saja, seperti kedua negara tersebut, mungkin Indonesia bisa memulainya dari satu segmen kredit. Misalnya, untuk Usaha Mikro, Kecil, dan Menengah (UMKM).
Nah, kalau ini dilakukan dan sukses, kata Bhima, bukan tidak mungkin kemudian benchmark itu diteruskan ke segmen kredit lainnya. Hanya saja, memang kembali lagi pada hitung-hitungan risiko dan keberanian Wimboh cs.
"Kelihatannya kurang berani ambil risiko, karena bisa merugikan bisnis bank. Padahal, mungkin bisa dicoba, asalkan dikaji dulu risikonya," imbuhnya.
Cara lain, masih dari OJK, Bhima bilang, bisa dengan sistem insentif dan sanksi. Skemanya atas dasar batas waktu. Untuk perbankan yang mampu menurunkan bunga kreditnya segera, maka OJK bisa beri insentif. Misal, OJK ikut membantu konsolidasi atas kredit bermasalah.
Sedangkan, yang masih sering molor, diberikan sanksi. Misalnya, pungutan ditambahkan atau ada kenaikan pajak deposito dan lainnya. "Jadi, bank yang tidak menurunkan bunga, semakin tidak kompetitif," terang dia.
"Konsolidasi dalam lima tahun terakhir dianggap kurang berhasil karena jumlah bank masih 117. Sementara, untuk dorong efisiensi seharusnya bank sudah perbanyak layanan digital, sehingga BOPO bisa turun di bawah 71 persen," jelasnya.
Penurunan bunga kredit perbankan menjadi penting guna mendorong ekonomi masyarakat, khususnya dari segmen korporasi dan UMKM. "Karena multiplier ke pendapatan masyarakat lebih besar," paparnya.
Ketua Dewan Komisioner OJK Wimboh Santoso bilang, sebenarnya lembaga pengawas perbankan yang dipimipinnya itu sudah memberi rangsangan agar bunga kredit turun. Hanya saja, perlu bertahap, yaitu ditandai dengan penyesuaian suku bunga deposito perbankan.
"Sebenarnya sudah dilakukan dan sudah ada hasilnya. Sudah bisa dilihat dari laporan (perbankan), suku bunga deposito rata-rata sudah turun," kata Wimboh.
OJK, sambung dia, enggan memaksa perbankan, mengingat lembaganya hanya bersifat pemantau transmisi kebijakan yang ditetapkan BI kepada perbankan.
"Hanya monitoring dan enforcement transparancy yang perlu ditegakkan. OJK perannya di situ," tutur dia.
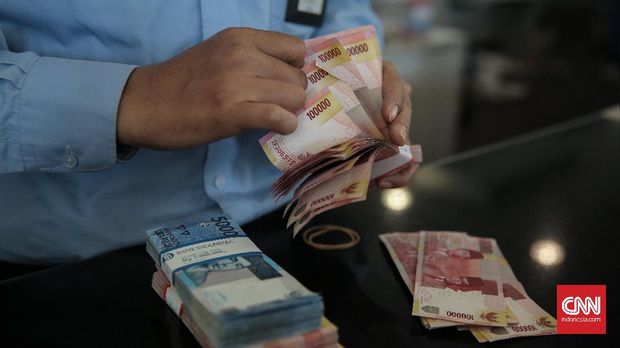 Ekonom menilai penurunan bunga kredit tak perlu bergantung pada perbankan semata. OJK bisa membantu dengan membuat benchmark bunga kredit. (CNN Indonesia/Hesti Rika). |
Wimboh juga menegaskan, tak akan membuat benchmark baru terkait bunga kredit perbankan. Sehingga, ketentuannya hanya merujuk pada yang telah ada, yaiti SBDK.
"Tidak ada, karena itu sudah betul. Standar bunga kredit akan sama dengan SBDK," tekannya.
Mewakili kalangan perbankan, PT Bank Negara Indonesia (Persero) Tbk atau BNI melihat, hal itu bergantung pada komitmen masing-masing perbankan.
Sebab, sesuai komitmen, Kepala Divisi Bisnis Usaha Kecil BNI Anton Siregar mengklaim telah memberikan bunga kredit satu angka (single digit) untuk sektor UMKM dan ritel, yaitu 9,95 persen.
Namun demikian, ia enggan menanggapi lebih lanjut terkait gagasan benchmark bunga kredit oleh OJK.
Hanya saja, perlu dilihat lebih dulu kajian risikonya. "Masih mungkin, kami tunggu aturan tersebut. Tapi, sebenarnya sudah melakukan penyesuaian, baik melalui SBDK maupun secara karakteristik per nasabah," tutur Haru.
Saat ini, rata-rata bunga kredit perbankan masih dua angka. BI mencatat, sampai Agustus lalu saja, bunga kredit masih bersandar di angka rata-rata 11,68 persen atau baru turun 5 bps dari Juli 2017.
Sedangkan, dari sisi penyaluran kredit, tumbuh 8,4 persen secara tahunan (year on year/yoy) menjadi Rp4.514,5 triliun pada Agustus kemarin.
Angka ini lebih tinggi dari pertumbuhan kredit Juli 2017 yang hanya 7,4 persen (yoy). Sementara, sampai akhir tahun ini, BI ingin pertumbuhan kredit perbankan sebesar 8,0 persen sampai 10 persen.